Cómo funciona el despacho de aduanas en la UE
La Unión Europea funciona como un territorio aduanero único. Las mercancías que entran por un Estado miembro de la UE están sujetas al marco aduanero de la UE y al Arancel Aduanero Común.
Por ejemplo, un envío marítimo puede entrar en Europa a través de Rotterdam, pero tener Alemania como destino final. El importador puede realizar el despacho de aduanas en los Países Bajos o someter la carga a un procedimiento de tránsito externo y despacharla en la aduana alemana.
Una vez recibidas las mercancías, las autoridades aduaneras revisan la declaración y la documentación justificativa. Pueden autorizar el envío de inmediato, solicitar documentación adicional, verificar los documentos o realizar una inspección física.
Una vez pagados o contabilizados todos los aranceles y el IVA de importación aplicables, y si las mercancías cumplen los requisitos de importación pertinentes, la aduana las autoriza a circular libremente dentro de la Unión Europea.
El despacho de aduanas normalmente implica cuatro controles principales:
Identificación y clasificación correctas de las mercancías.
Verificación del valor aduanero y del país de origen.
Evaluación de derechos de aduana, IVA de importación y otros cargos.
Confirmación de que los productos cumplen con la normativa de la UE.
El despacho de aduanas solo confirma que los trámites aduaneros se han completado. No prueba automáticamente que un producto sea legalmente comercializable en todos los países de la UE.
¿Quién es responsable del despacho de aduanas?
Al importar mercancías de China a Europa, la responsabilidad del despacho de aduanas no solo recae en quién presenta físicamente los documentos, sino también en quién es legalmente responsable de la exactitud de la declaración y del cumplimiento de las normas aduaneras de la UE.
En la mayoría de los casos, el importador registrado con En última instancia, el importador es responsable del despacho de aduanas. Esto significa que debe asegurarse de que toda la información proporcionada a las autoridades aduaneras de la UE sea correcta, completa y cumpla con la normativa aplicable.
Incluso si un agente de aduanas o transitario Se encarga del papeleo y presenta la declaración de aduanas en nombre del importador, pero la responsabilidad legal de la mercancía sigue recayendo en el importador.
Importador de registro: Es legalmente responsable de garantizar que las mercancías estén correctamente declaradas, valoradas adecuadamente y cumplan con los requisitos aduaneros de la UE.
Agente de aduana: Actúa como intermediario, presentando declaraciones, calculando aranceles e IVA de importación y comunicándose con las autoridades aduaneras.
Transitario: Gestiona el transporte y puede coordinar los servicios de despacho de aduanas, pero no siempre es el declarante legal a menos que se le designe específicamente.
En la Unión Europea, la responsabilidad también puede depender del tipo de representación utilizada. En la representación directa, el agente de aduanas actúa en nombre del importador, mientras que en la representación indirecta, el agente puede compartir la responsabilidad por las deudas aduaneras.
En definitiva, incluso al externalizar el proceso, el importador debe asegurarse de que el código HS, el valor en aduana, la descripción del producto y los documentos de conformidad sean correctos antes del envío.
Procedimientos de despacho de aduanas de la UE paso a paso
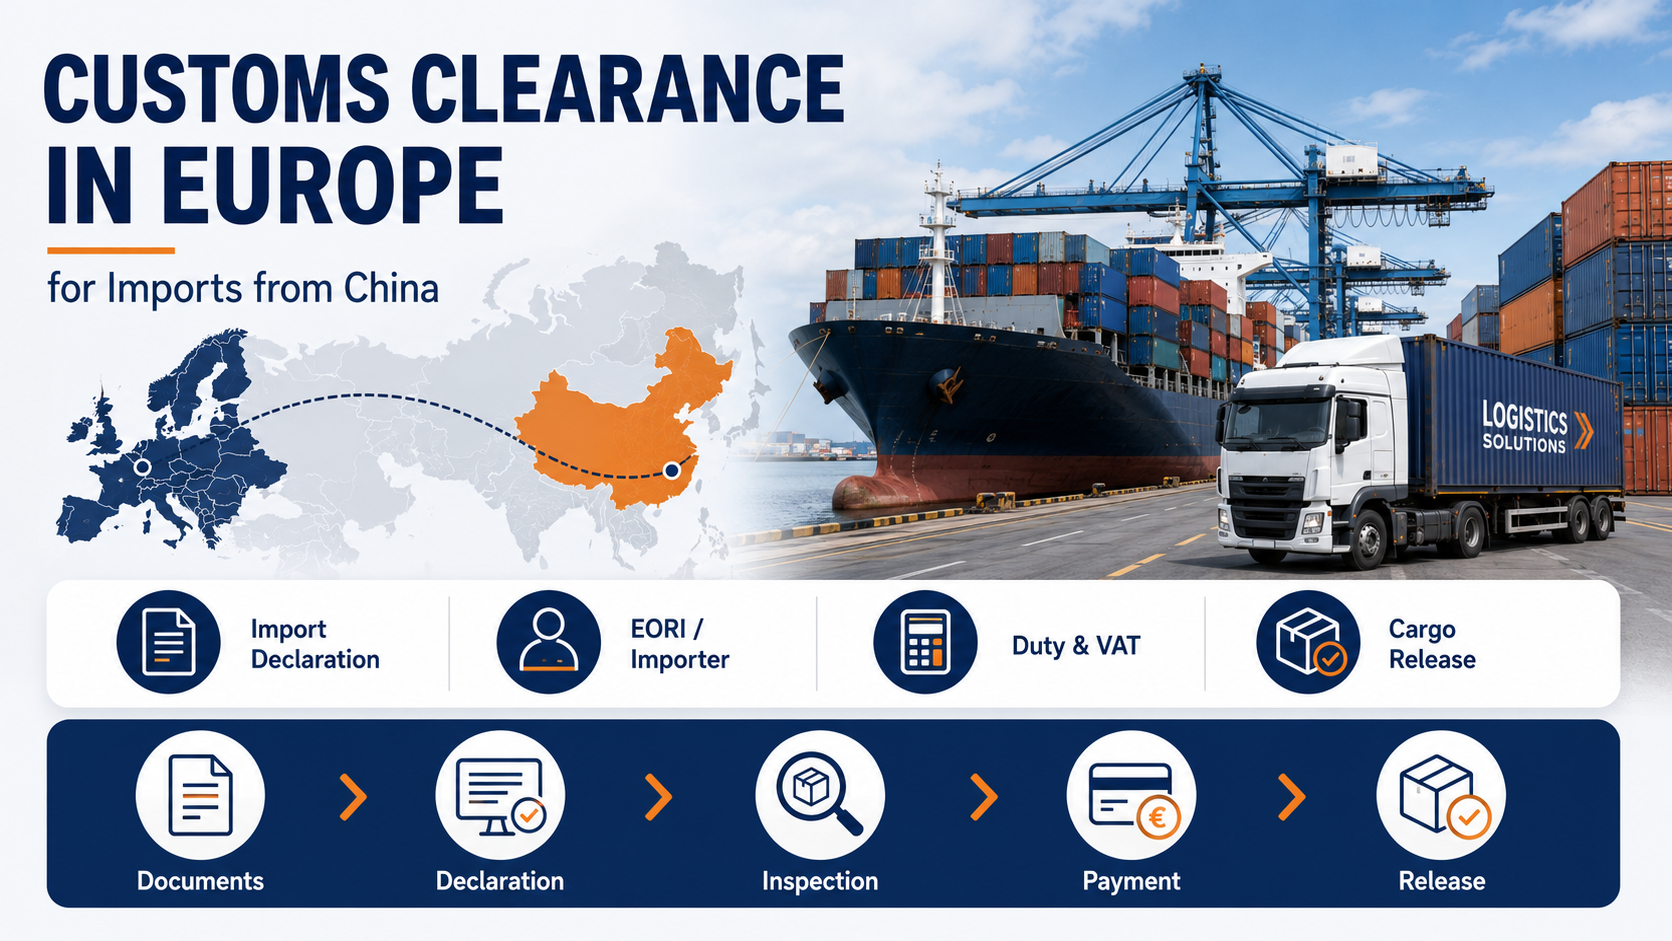
EU despacho de aduana Las importaciones procedentes de China siguen un proceso estructurado diseñado para garantizar que las mercancías cumplan con las regulaciones aduaneras, los requisitos arancelarios y los controles de importación antes de ser puestas en libre circulación dentro de la Unión Europea.
Paso 1: Clasificar las mercancías (Identificación mediante código HS)
Antes del envío, los importadores deben verificar si las mercancías están sujetas a normativas específicas de la UE, como el marcado CE, RoHS, REACH, normas sanitarias u otros requisitos de conformidad del producto.
Paso 2: Verifique los requisitos de importación y las regulaciones de la UE.
El proceso comienza con la determinación del código HS correcto para el producto. Esta clasificación define los aranceles aduaneros aplicables, el tratamiento del IVA de importación y cualquier restricción o requisito adicional según las normas aduaneras de la UE.
Paso 3: Prepare todos los documentos necesarios
El proveedor y el importador deben preparar documentos de envío uniformes, incluyendo la factura comercial, la lista de empaque y el documento de transporte, asegurándose de que las descripciones, cantidades y valores de los productos coincidan en toda la documentación.
Paso 4: Enviar los datos de seguridad previos a la llegada.
Para la mayoría de los envíos, puede ser necesario presentar una Declaración Sumaria de Entrada antes de la llegada al primer puerto o aeropuerto de la UE. Esto proporciona información de seguridad anticipada a las autoridades aduaneras de la UE.
Paso 5: Llegada y presentación de la mercancía
Una vez que las mercancías llegan a la Unión Europea, se presentan a la aduana en el puerto, aeropuerto o terminal interior y permanecen bajo supervisión aduanera hasta que se completa el despacho de aduana.
Paso 6: Presentar la Declaración de Aduanas
El importador o agente de aduanas presenta la declaración aduanera oficial electrónicamente. Esta incluye el código HS, el valor en aduana, el origen, los datos del importador y la información de transporte.
Paso 7: Evaluación de riesgos e inspección aduanera
Las autoridades aduaneras de la UE revisan la declaración y pueden realizar comprobaciones de documentos, verificación del valor, revisión del código HS o inspección física, según el análisis de riesgos.
Paso 8: Pago de aranceles e IVA de importación
Los aranceles aduaneros y el IVA de importación se calculan en función del valor en aduana y los tipos arancelarios aplicables. El pago o el aplazamiento deben completarse antes de que se liberen las mercancías.
Paso 9: Liberación de mercancías
Una vez cumplidos todos los requisitos, la aduana autoriza la libre circulación de las mercancías dentro de la Unión Europea, lo que permite su traslado al destino final o su venta en el mercado.
Derechos de aduana e IVA de importación en Europa
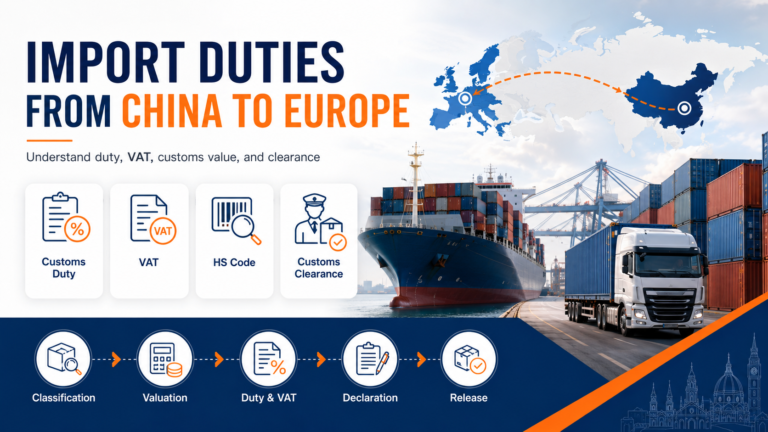
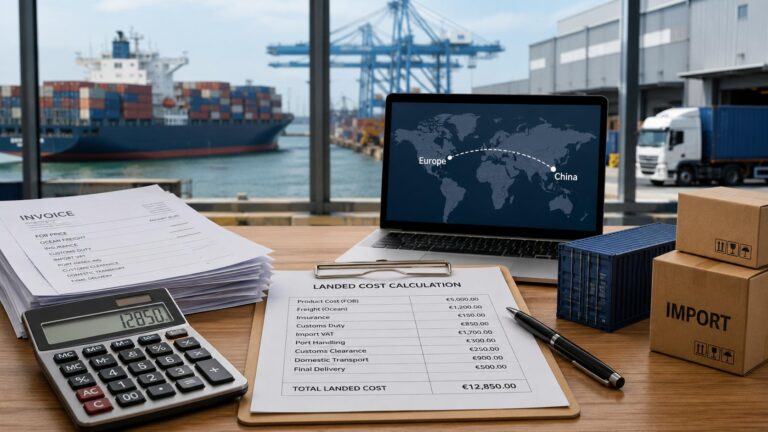
Derechos de aduana e IVA de importación son los dos principales impuestos que se aplican a las mercancías importadas de China a la Unión Europea. Ambos se calculan en función del valor en aduana, pero tienen propósitos diferentes y siguen reglas de cálculo distintas.
Cómo se calculan los derechos de aduana
Los derechos de aduana se aplican cuando las mercancías entran en el territorio aduanero de la UE y se calculan en función de la Clasificación del código HS y el valor aduanero de las mercancías.
Arancel aduanero = Valor en aduana × Tasa arancelaria
El tipo impositivo depende de:
Los distintos productos tienen diferentes niveles arancelarios. Los bienes industriales suelen tener aranceles más bajos, mientras que los textiles, el calzado, la cerámica y ciertos bienes de consumo pueden estar sujetos a aranceles más altos o a medidas comerciales adicionales, como derechos antidumping.
Cómo se calcula el IVA de importación
El IVA de importación es un impuesto al consumo que se aplica cuando las mercancías entran en el mercado de la UE. Se calcula sobre una base más amplia que los derechos de aduana.
IVA de importación = Tasa de IVA × (Valor en aduana + Aranceles aduaneros + Ciertos costos de importación)
Los tipos del IVA de importación varían según el Estado miembro de la UE y generalmente se aplican cuando las mercancías salen de la aduana. Dependiendo del país, el IVA puede ser:
Pagado en el momento del despacho de aduanas
Diferido a través de cuentas de IVA
Recuperado posteriormente por los importadores registrados a efectos del IVA.
Diferencia entre arancel aduanero e IVA de importación
Aunque ambos son impuestos a la importación, se aplican de manera diferente:
Los aranceles aduaneros suelen representar un porcentaje menor, mientras que el IVA a menudo supone una parte mayor del coste total de la importación.
Otros impuestos y cargos relacionados con la importación
Además de los derechos de aduana y el IVA de importación, algunas importaciones pueden estar sujetas a cargos adicionales dependiendo del tipo de producto y de la normativa de la UE.
Estos pueden incluir:
Estos costes adicionales varían según la categoría del producto y deben consultarse antes del envío.
Despacho de aduanas según el método de envío
Los procedimientos de despacho de aduanas en Europa varían según el método de transporte. Si bien las normas aduaneras básicas se mantienen, los plazos, el flujo de documentación y el riesgo de inspección pueden diferir entre el transporte marítimo, aéreo, ferroviario y los envíos por mensajería urgente.
Despacho de aduanas de transporte marítimo
El servicio Es el método más utilizado para envíos de gran volumen desde China a Europa. Generalmente se elige para carga FCL y LCL debido a su rentabilidad, aunque el trámite aduanero es más lento en comparación con el transporte aéreo.
El despacho de aduanas normalmente comienza antes de la llegada del buque, y los documentos deben presentarse con antelación para evitar los gastos de almacenamiento en el puerto.
Los puntos clave son:
Tiempo de procesamiento típico: entre 2 y 5 días hábiles.
Mayor tasa de inspección debido al volumen de carga y a los envíos mixtos.
La presentación del ENS es obligatoria antes de la llegada del buque a la UE.
Se requiere la liberación del D/O y la manipulación portuaria después de la llegada.
Se pueden aplicar cargos de almacenamiento si el despacho se retrasa (THC, demora, detención)
El transporte marítimo es el más adecuado para mercancías voluminosas, pesadas o no urgentes, como maquinaria, muebles y carga comercial en general.
Despacho de aduanas de carga aérea
Transporte aéreo Se utiliza ampliamente para envíos de alto valor, urgentes o que requieren una entrega rápida. El despacho de aduanas es mucho más rápido que el transporte marítimo, y suele completarse en cuestión de horas tras la llegada.
Sin embargo, el tiempo de preparación es más corto, por lo que la documentación debe ser precisa antes de la salida.
Los puntos clave son:
Tiempo de despacho típico: 12–24 horas
Menor tasa de inspección, pero controles más estrictos para baterías, aparatos electrónicos y productos sensibles.
Los datos AWB se transmiten electrónicamente antes de la llegada.
Las mercancías deben despacharse rápidamente debido a la limitada disponibilidad de espacio de almacenamiento gratuito en el aeropuerto (normalmente de 24 a 48 horas).
Se aplicarán cargos de almacenamiento si los documentos están incompletos.
El transporte aéreo es ideal para productos electrónicos, muestras y envíos comerciales urgentes.
Despacho de aduanas de transporte de mercancías por ferrocarril
Transporte ferroviario de mercancías entre China y Europa Es una opción equilibrada entre el transporte marítimo y el aéreo. Pasa por varios países antes de entrar en la UE, lo que complica la coordinación aduanera.
Dependiendo de la ruta, el control aduanero puede realizarse en el punto de entrada a la UE o en el destino final.
Los puntos clave son:
Tiempo de procesamiento habitual: 2-3 días laborables
Riesgo de inspección medio dependiendo de la frontera de entrada.
Es posible que se requieran procedimientos de tránsito (documentos T1).
Los puntos de entrada más comunes incluyen las fronteras con Polonia y Alemania.
Requiere documentación precisa del conocimiento de embarque ferroviario y del tránsito.
El transporte ferroviario de mercancías se utiliza habitualmente para productos industriales, piezas de maquinaria y envíos de urgencia media.
Despacho de aduanas por mensajería urgente
mensajero express Es el método de despacho de aduanas más rápido, ampliamente utilizado para muestras, paquetes pequeños y envíos de comercio electrónico.
El despacho de aduanas suele ser gestionado directamente por la empresa de mensajería mediante procedimientos simplificados.
Los puntos clave son:
Tiempo de despacho: de unas pocas horas al mismo día.
Tasa de inspección muy baja para productos de bajo valor.
Los trámites aduaneros los realiza el servicio de mensajería como representante del importador por defecto.
El IVA y los aranceles pueden pagarse por adelantado o cobrarse en el momento de la entrega.
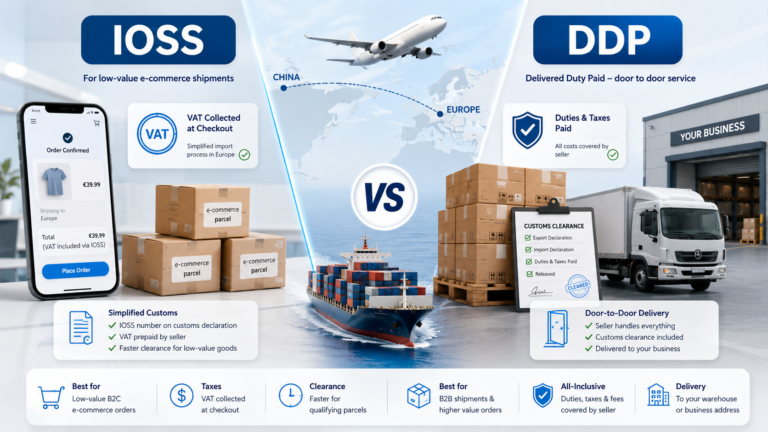
Los envíos de bajo valor pueden acogerse a sistemas de despacho simplificados (por ejemplo, IOSS).
Este método es adecuado para muestras, piezas de repuesto y envíos de comercio electrónico B2C.
Cómo evitar retrasos en la aduana al importar desde China
Un proceso de despacho de aduanas fiable comienza antes del envío de la mercancía. Los importadores no deben esperar a que las autoridades aduaneras identifiquen los problemas una vez que la mercancía llegue a su destino.
En primer lugar, confirme el código HS, el arancel aduanero, las licencias de importación y la normativa específica del producto. A continuación, el proveedor deberá elaborar una factura comercial detallada y una lista de empaque con la misma información del producto proporcionada al agente de transporte.
Antes de la salida, el importador también deberá confirmar:
El número EORI está activo.
El importador registrado está claramente identificado.
El agente de aduanas tiene autorización
Los costos de flete y seguro están disponibles.
Los certificados de producto coinciden con los productos reales.
Las etiquetas y el embalaje cumplen con las normas del país de destino.
Se han comprobado las medidas antidumping.
El valor aduanero puede estar respaldado por los registros de pago.
Se confirma el destino final y el país de despacho de aduana.
Para envíos recurrentes, las empresas pueden crear una base de datos de productos que contenga descripciones aprobadas, códigos HS, información de origen, valores unitarios, certificados y detalles del proveedor. Esto mejora la coherencia y reduce los errores en toda la cadena de suministro.