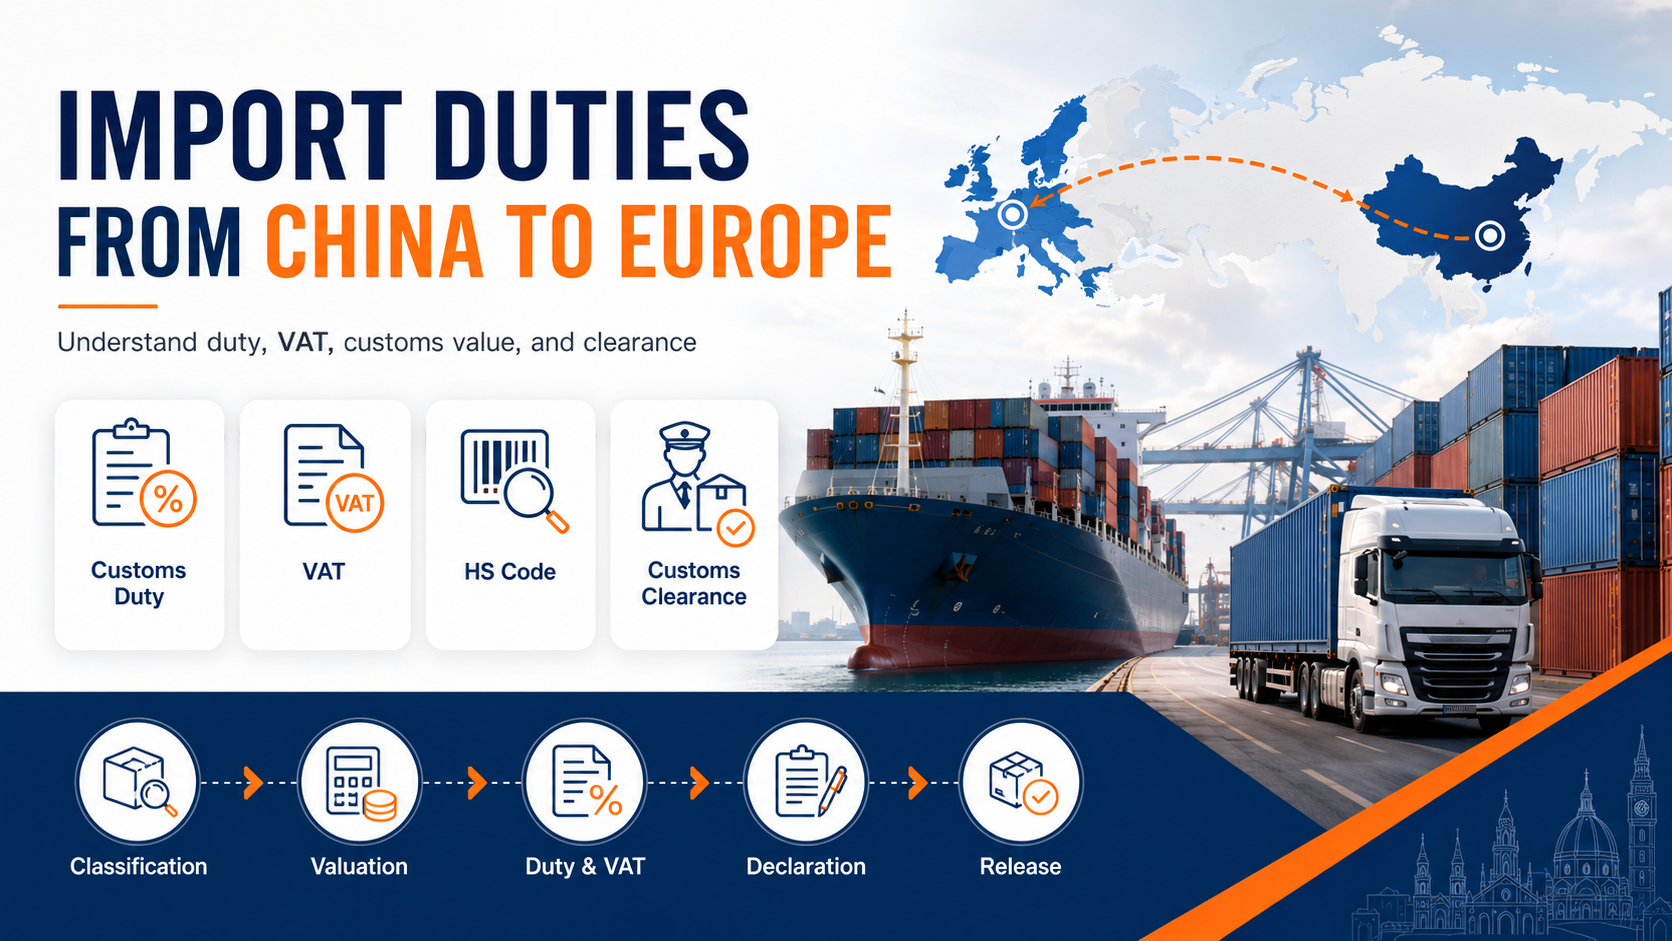
Kínából Európába irányuló importvámok

Behozatali vám Kínából Európába a HR-kódtól, a vámértéktől, a termékkategóriától és az EU-n belüli célországtól függ.

Ez az útmutató elmagyarázza, hogyan számítják ki a vámokat és az import áfát, beleértve a vámértéket, a vámkulcsokat, az áfakulcsokat, az importnyilatkozatot, a vámkezelést és a teljes berakodási költséget a Kínából Európába importált áruk esetében.

Vámok

Import ÁFA

Leszállási költség kiszámítása

Kínából Európába irányuló importvámok útmutatója, amely bemutatja az EU vámtarifáját, az áfát, a HS-kódot, a berakodási költségeket és a Kínából Európába történő szállítást.
Több mint 10 000 nemzetközi szállítmány kezelése Globális tengeri, légi és DDP szállítási megoldások 24/7 szállítmánykövetés és ügyfélszolgálat

Tartalomjegyzék

Mik azok a vámok és az import áfa?

A vámok az EU-n kívülről behozott árukra kivetett adók. Amikor Kínából exportálnak és egy EU-tagállamba importálnak árukat, a vámhatóságok felülvizsgálják az importnyilatkozatot, és a termék besorolása és vámértéke alapján kiszámítják a vámot.

Az import áfa különbözik a vámtól. A vám főként a HR-kódhoz és a terméktípushoz kapcsolódik, míg az import áfa a vámérték és a vámok összegén alapul. Sok európai országban az áfa nagyobb hatással van a végső importköltségre, mint maga a vám.

Egy tipikus importfizetés a következőket foglalhatja magában:

  • Vámhatóságoknak befizetett vám

  • A helyi adószabályoknak megfelelően befizetett vagy bejelentett import ÁFA

  • Vámügyintézői vagy vámáru-nyilatkozati szolgáltatási díjak

  • Ellenőrzési, tárolási vagy kezelési díjak, ahol alkalmazhatók

A vámokat és adókat általában el kell számolni, mielőtt az árukat a belföldi piacra bocsátanák. Az áfaalany vállalatok esetében az import áfa a helyi adószabályoktól függően visszaigényelhető lehet, de továbbra is befolyásolja a pénzforgalmat és a számvitelt.

Hogyan számítsuk ki a Kínából Európába irányuló importvámokat és áfát

Kínából Európába importált áruk teljes importköltsége főként két részből tevődik össze: a vámból és az import ÁFA-ból. Mindkettőt a szállítmány vámértéke alapján számítják ki, amely az EU vámszabályait követi.

A teljes költség pontos becsléséhez az importőrök általában három alapvető lépést követnek.

1. lépés: A szállítmánytípus megértése

Az EU vámhatósága az importtermékeket az értéküktől függően eltérően kezeli:

  • 150 euró alatt (kis csomagok / e-kereskedelmi szállítmányok)

    • Általában nincs vám

    • Az import ÁFA továbbra is érvényes

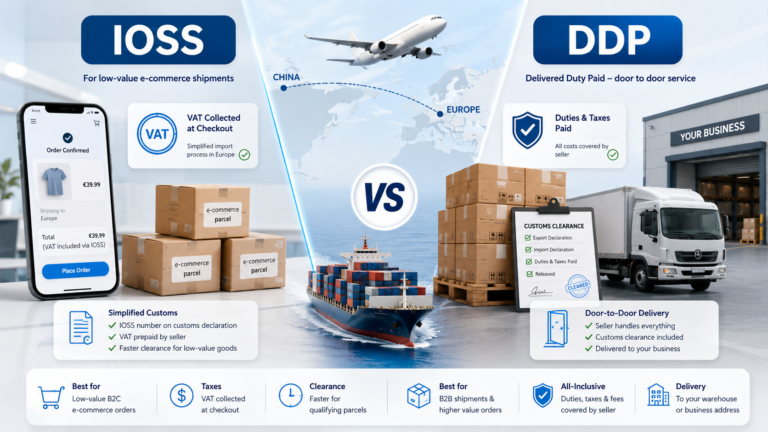
    • Gyakran futárszolgálat vagy platform (pl. IOSS rendszer) kezeli

  • 150 euró felett (kereskedelmi szállítmányok)

    • Teljes vámáru-nyilatkozat szükséges

    • Vám + import ÁFA alkalmazandó

    • HS-kód és vámérték alapján

Ez a küszöbérték azért fontos, mert közvetlenül befolyásolja, hogy felszámítanak-e vámot vagy sem.

2. lépés: A vámérték kiszámítása

A vámérték az az alap, amelyet az EU vámhatóságai használnak a vám és az áfa kiszámításához. Általában a következőn alapul: CIF érték, ami magában foglalja:

  • Termékköltség (áru értéke)

  • Nemzetközi szállítási költség (Kína - EU)

  • Biztosítási költség (ha alkalmazható)

Egyszerűen: Vámérték = Áruérték + Fuvardíj + Biztosítás

Ez azt jelenti, hogy az importadó nem csak a szállító számláján alapul, hanem magában foglalja a szállítással kapcsolatos költségeket is.

3. lépés: Számítsa ki a behozatali vámot

Miután a vámértéket megerősítették, a behozatali vámot a HR-kód és a megfelelő EU-s vámtarifa alapján számítják ki.

Importvám = Vámérték × HR-kód Vámkulcs

A vámtétel az EU TARIC rendszerében szereplő termékbesorolástól függ. A különböző termékek, például elektronikai cikkek, ruházati cikkek, gépek vagy bútorok esetében nagyon eltérő vámszázalékok vonatkozhatnak.

4. lépés: Import ÁFA kiszámítása

A vámkezelés után az import ÁFA-t a vámérték és a vám összege alapján számítják ki.

Import ÁFA = (Vámérték + Importvám) × ÁFA kulcs

Az áfakulcsok az EU tagállamai és a célország szerint eltérőek, az import áfa az EU-ban 6%, 12% vagy 25% lehet a termék kezelési módjától függően.

Ez azt jelenti, hogy az ÁFA-t nemcsak magukra az árukra kell felszámítani, hanem a szállítási költségre és a vámra is együttesen.

Közös vámtarifák Kínából Európába

Nincs egyetlen fix vámtétel minden Kínából Európába importált árura. A vámtételeket az EU TARIC rendszere határozza meg, és a termék besorolásától, anyagától, funkciójától és HR-kódjától függenek.

Általánosságban elmondható, hogy az EU vámtételei 0% és körülbelül 17% között mozognak, de a legtöbb kereskedelmi termék meghatározott kategóriákba tartozik. Egyes áruk vámmentesek, míg mások magasabb tarifákkal vagy további kereskedelmi intézkedésekkel szembesülhetnek, és az EU dömpingellenes vámokat vetett ki bizonyos kínai árukra a hazai iparágak védelme érdekében.

Importőrök esetében ezeket az árakat csak a kezdeti leszállási költség becslés. A végső vámot mindig a pontos összeg felhasználásával kell megerősíteni. HS-kód.

Szórakoztató elektronika és alkatrészek

Az elektronikai termékeket általában alacsony vámú vagy vámmentes áruként osztályozzák az EU vámhatóságában, különösen akkor, ha alkatrészekről, nem pedig kész kiskereskedelmi termékekről van szó.

Tipikus terhelési szintek:

  • Okostelefonok, laptopok, félvezető alkatrészek: 0%

  • LED-es világítástechnikai termékek: 3% - 4.7%

  • Optikai eszközök (távcsövek, lencsék): körül 4%

Ezek a termékek általában pontos HS-besorolást igényelnek, különösen a vegyes felhasználású vagy ipari minőségű alkatrészek esetében.

Ruházat, ruházat és textil

A textil- és ruházati termékek a Kínából leggyakrabban importált kategóriák közé tartoznak, és jellemzően magasabb vámokkal terhelik őket az ipari termékekhez képest.

Tipikus terhelési szintek:

  • Pólók, dzsekik, felsőruházat: körül 12%

  • Alsónemű: körül 12%

  • Szövet kiegészítők (sálak, textíliák): körül 8%

A vámtételek nagymértékben függenek az anyag összetételétől, a ruhadarab szerkezetétől és a HS osztályozás szerinti gyártási kategóriától.

Cipő

A lábbelik az egyik legérzékenyebb termékkategória az EU tarifális besorolásában. A vámtételek jelentősen eltérnek az anyag típusától és a konstrukciótól függően.

Tipikus tartományok:

  • Szintetikus sportcipők (gumi/műanyag): Akár 17%

  • Textil felsőrészű cipő (háló/vászon): Akár 16.9%

  • Bőrcipők és sportcipők: 5% - 8%

Már az anyagok közötti apró különbségek is eltérő HS-kódokhoz és eltérő vámkezelési eredményekhez vezethetnek.

Háztartási cikkek, bútorok és általános fogyasztási cikkek

Sok általános háztartási cikk és alacsony kockázatú fogyasztási cikk viszonylag alacsony vagy nulla vámtétellel kerül behozatalra az EU-ba.

Tipikus terhelési szintek:

  • Gyerekjátékok: 0%

  • Lakberendezési tárgyak: 0%

  • Táskák, hátizsákok, bőröndök: körül 3%

  • Vákuumpalackok és hőszigetelt italos edények: körülbelül 6% – 7%

A csomagolás, az anyagösszetétel és a termék funkciója azonban befolyásolhatja a vámrendszerekben a besorolást.

Ipari, zöld energia és szabályozott termékek

Az ipari és energetikai termékek gyakran fokozott vámfigyelmet igényelnek a kereskedelempolitikai intézkedések és a műszaki előírások miatt.

Tipikus kezelés:

  • Napelemek és napelemes üveg: alapvám + esetleges dömpingellenes vámok

  • Acéltermékek: kereskedelmi védelmi intézkedések hatálya alá tartozik

  • Elektromos kerékpárok és elektromos járművekhez kapcsolódó termékek: a specifikációtól függően változik

Ezek a kategóriák gyakran műszaki dokumentációt igényelnek, és további vámellenőrzésekre vagy hatósági jóváhagyásra is sor kerülhetnek.

Import ÁFA Kulcsok a nagyobb európai országokban

Az import ÁFA általában az egyik legnagyobb költség Kínából Európába történő áruimport esetén. Még ha egy termék vámkulcsa alacsony is, az ÁFA akkor is alkalmazandó lehet, amikor az áruk belépnek az EU-ba.

Az áfát általában a vámérték és a vámilleték összege alapján számítják ki. Ez azt jelenti, hogy az áfa összege növekedhet, ha a szállítási költség vagy a vámilleték magasabb.

Az általános áfakulcsok a következők:

OrszágOrszág kódÁltalános import áfakulcs
NémetországDE19%
FranciaországFR20%
HollandiaNL21%
OlaszországIT22%
SpanyolországES21%
BelgiumBE21%
LengyelországPL23%
Egyesült KirályságGB20%

Az import áfakulcsok az EU tagállamai szerint eltérőek, és idővel változhatnak. Egyes országok csökkentett áfakulcsokat alkalmaznak bizonyos árukra, de a legtöbb kereskedelmi importot a standard áfakulccsal számítják fel.

DDP szállítmányozást szervez Kínából Dél-Afrikába

Példa: A vámok és az áfa kiszámítása

A Kínából Európába irányuló importköltségek jobb megértése érdekében vegyünk egy gyakorlati példát egy belépő kereskedelmi szállítmányról. Németország.

Szállítási részletek

  • Termék: Ruházat (szőtt felsőruházat)

  • Vámérték (CIF): 10 000 euró

  • HR-kód szerinti vámtétel: 12%

  • Célország: Németország

  • ÁFA kulcs: 19%

1. lépés: Vámérték (CIF) kiszámítása

A vámérték magában foglalja az áru költségét, plusz a szállítási és biztosítási költségeket.

Vámérték = 10 000 euró

2. lépés: Számítsa ki a behozatali vámot

A vámot a HR-kód besorolása alapján alkalmazzák.

Importvám = 10 000 € × 12% = 1 200 €

3. lépés: Import ÁFA kiszámítása

Az áfát a vámérték + importvám alapján számítják ki.

ÁFA alap = 11 500 € + 1 115,50 € = 12 615,50 €
Import áfa = 16 090 € × 19% = 3 057,10 €

4. lépés: Teljes importköltség (csak adók)

Teljes importadó = Vám + ÁFA = 1,200 euró + 2,128 euró = €3,328

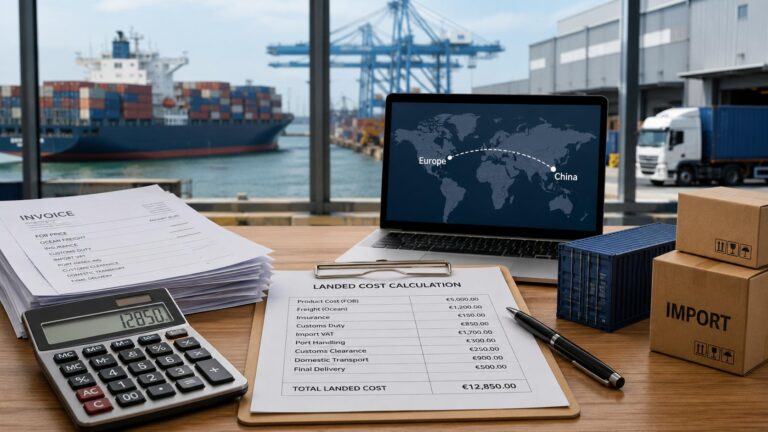
Teljes leszállási költség

Teljes leszállási költség = 10 000 € + 3,328 € = 13 328 €

Importnyilatkozat és vámkezelés

A Kínából Európába szállított áruk esetében vámkezelés szükséges, mielőtt a rakományt kiadnák. Ez a folyamat biztosítja, hogy minden importált áru megfeleljen az uniós előírásoknak, és hogy az alkalmazandó adókat helyesen állapítsák meg. Jövedéki termékek esetében a jövedéki adót az áruk fogyasztása előtt meg kell fizetni.

A vámkezelés során a vámhatóságok felülvizsgálják az importnyilatkozatban megadott szállítmányadatokat, beleértve a termékinformációkat, az értéket, a származási helyet és a szállítási dokumentumokat. Ezen információk alapján megállapítják, hogy vámok vagy import ÁFA alkalmazandók-e, és hogy további ellenőrzésre van-e szükség.

Ha az információk hiányosak vagy ellentmondásosak, a vámhatóság további dokumentumokat kérhet, vagy visszatarthatja a szállítmányt felülvizsgálat céljából. Az importőröknek a megfelelő vámeljárásokat is be kell tartaniuk a különleges termékkorlátozások vagy engedélyek érvényessége esetén a szabályok betartása érdekében. Ez késedelmekhez vagy többletkezelési költségekhez vezethet.

A szabványos importnyilatkozat a következő információkon alapul:

  • Importőr adatai (EORI-számmal együtt)

  • Vevő és eladó információk

  • Termékleírás

  • Mennyiség és súly

  • Bevallott vámérték

  • Származási ország

  • Szállítási és biztosítási adatok

A nyilatkozat alátámasztására az importőröknek általában olyan dokumentumokra van szükségük, mint a kereskedelmi számla, a csomaglista és a szállítási okmány (szállítólevél vagy légi fuvarlevél). A terméktől függően további nyomtatványokra, például származási bizonyítványokra, megfelelőségi jelentésekre vagy importengedélyekre is szükség lehet.

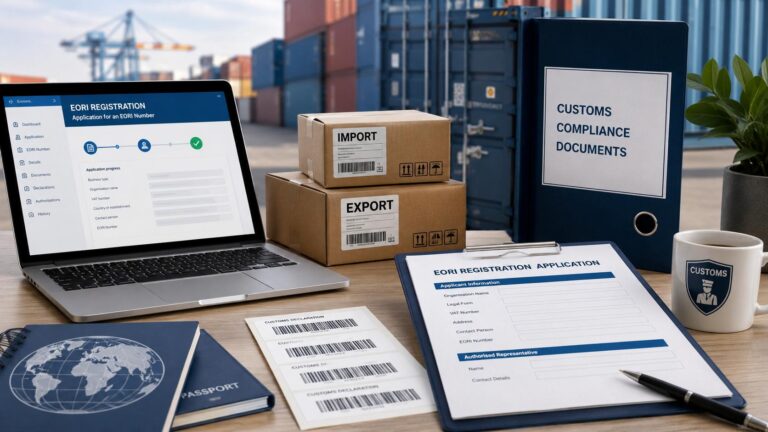
Az EU-ba importáló vállalkozásoknak EORI-számra van szükségük. Ez lehetővé teszi a vámhatóságok számára az importőr azonosítását és a szállítmányok hatékonyabb feldolgozását. Az első alkalommal importálóknak ajánlott a regisztrációt még az áruk Kínából való elhagyása előtt elvégezni, hogy elkerüljék az érkezéskor bekövetkező késedelmeket.

Az Incoterms hatása az importvámokra és az áfára

feltételek Meghatározzák az eladó és a vevő felelősségét, de nem szüntetik meg a vámokat vagy az áfát. A választott kifejezés azt befolyásolja, hogy kinek kell intéznie az import vámkezelést, megfizetnie a vámokat és adókat, valamint megszerveznie az érkezés utáni elosztást.

A Kínából Európába irányuló import esetében a szokásos kereskedelmi feltételek a következők: EXW, FOB, CIF, DAP és DDPMivel az import magában foglalja az áruk külföldi vásárlását és helyi piacra történő behozatalát, a megállapodott Incoterms erősen befolyásolhatja mind a költségellenőrzést, mind az érkezés utáni kezelést.

IncotermKi kezeli általában az importvámokat és az áfát?
EXWVevő
FOBVevő
CIFVevő
DAPA vevő érkezéskor fizet
DDPEladó vagy szállítmányozó

Az EXW esetében a vevő a szállító telephelyéről irányítja szinte a teljes logisztikai folyamatot, ezért a gyakorlatban gyakran az üzleti vevők viselik ezeket az importfelelősségeket. Az FOB esetében az eladó a kínai exportkikötőbe szállítja az árut, míg a vevő a nemzetközi áruszállítást, a vámkezelést, a vámokat, az áfát és a kézbesítést kezeli. A DDP esetében az eladó vagy a szállítmányozó általában a vámot, az áfát és a végső kézbesítést kezeli.

Az importőröknek a foglalás előtt ellenőrizniük kell, hogy az árajánlat tartalmazza-e a vámokat, az áfát, a vámkezelési díjakat, a helyi szállítást és az egyéb költségeket.

Gyakran ismételt kérdések