
中国からヨーロッパへの輸入関税
- 検証済み・レビュー済み · 最終更新日:2026年7月
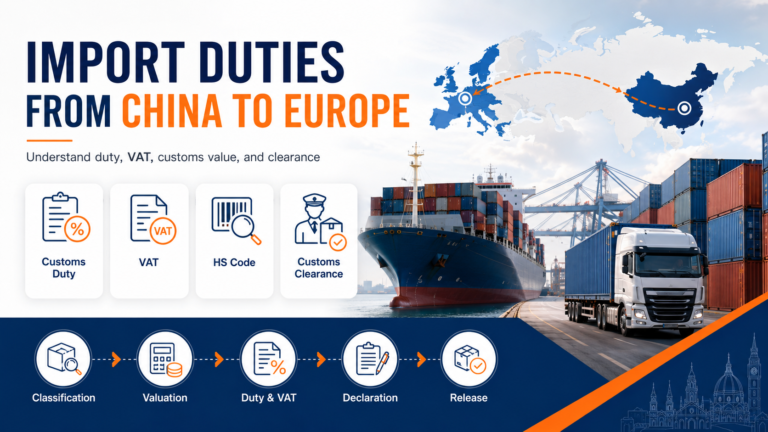
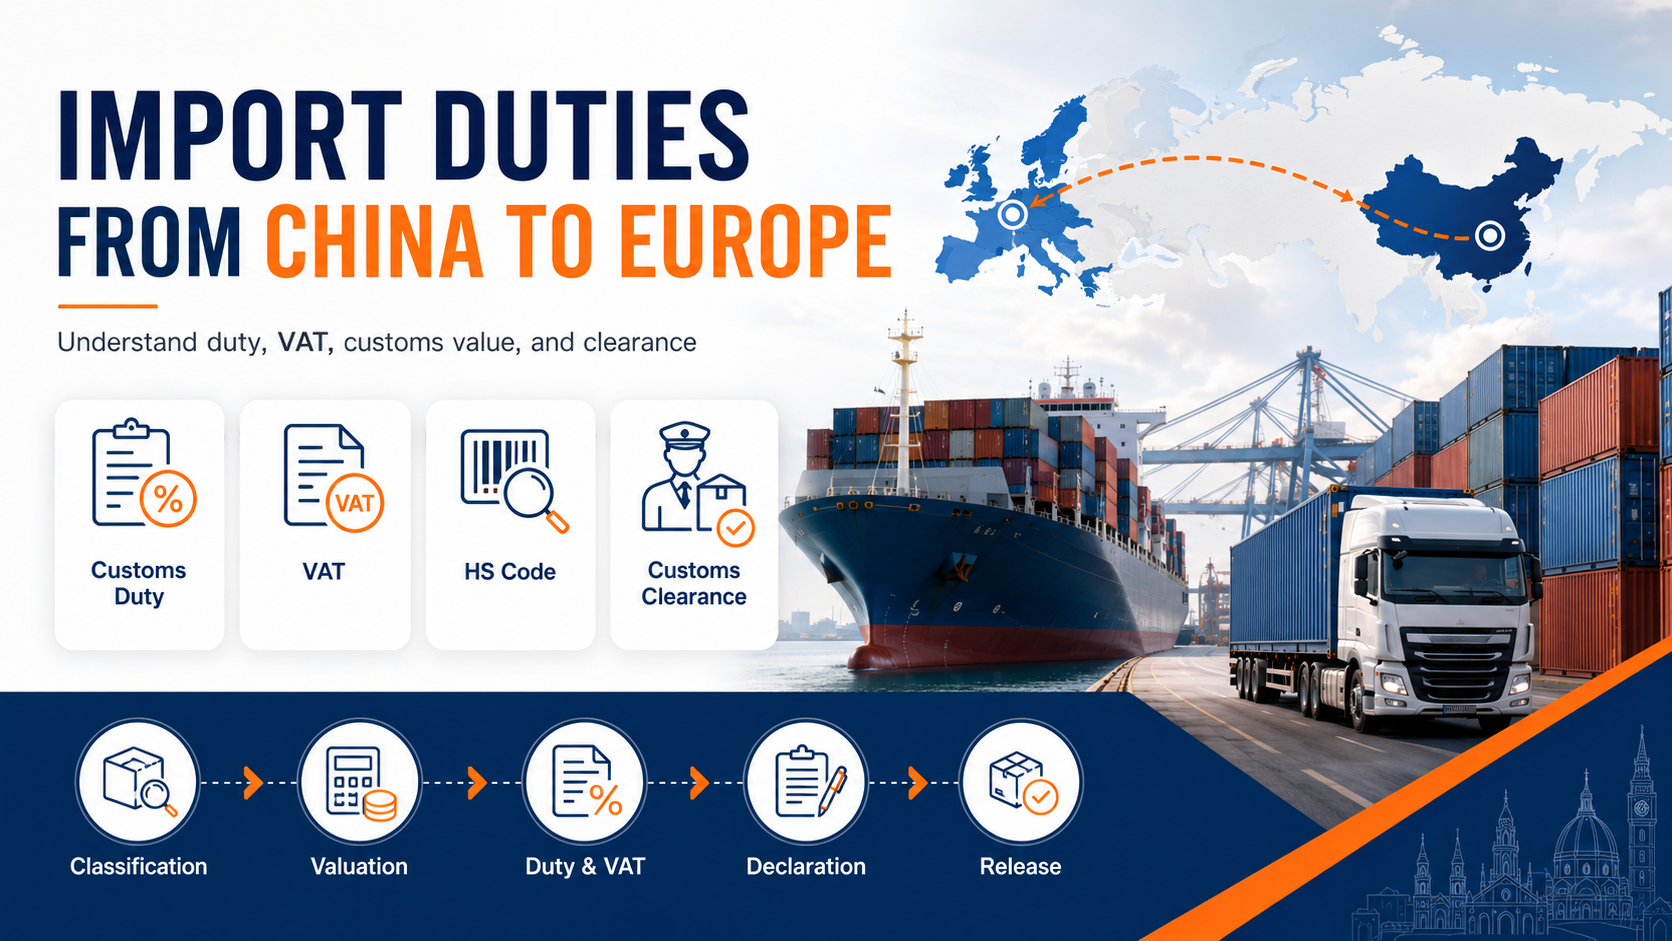
輸入関税 中国からヨーロッパへ HSコード、関税評価額、製品カテゴリー、およびEU域内の仕向国によって異なります。
このガイドでは、関税と輸入付加価値税の計算方法について説明します。具体的には、関税評価額、関税率、付加価値税率、輸入申告、通関手続き、および中国からヨーロッパへ輸入される商品の総着地価格について解説します。
関税
VATをインポート
着地コストの計算
- 経験豊富な中国物流スペシャリスト
10,000件以上の国際貨物を取り扱っています。グローバルな海上、航空、DDP輸送ソリューション。24時間7日の貨物追跡とカスタマーサポート。
目次
関税と輸入付加価値税とは何ですか?
関税とは、EU域外から輸入される商品に課される税金です。中国からEU加盟国へ商品が輸出される場合、税関当局は輸入申告書を審査し、商品分類と関税評価額に基づいて関税を計算します。
輸入付加価値税(VAT)は関税とは異なります。関税は主にHSコードと製品の種類に基づいて計算されますが、輸入付加価値税は関税評価額に関税を加えた金額に基づいて計算されます。多くのヨーロッパ諸国では、VATは関税そのものよりも最終的な輸入コストに大きな影響を与えます。
一般的な輸入支払いには以下が含まれる場合があります。
関税当局に支払われた関税
輸入VATは現地の税法に従って支払われ、または報告されています。
通関業者または申告代行サービスの手数料
該当する場合の検査料、保管料、または取扱手数料
関税や税金は通常、商品が国内市場に流通する前に支払う必要があります。VAT登録企業の場合、輸入VATは現地の税制によっては還付される可能性がありますが、それでもキャッシュフローや会計処理に影響を与えます。
中国からヨーロッパへの輸入関税と付加価値税の計算方法
中国からヨーロッパへ商品を輸入する場合、総輸入コストは主に2つの部分、すなわち関税と輸入付加価値税で構成されます。どちらも、EUの関税規則に従って、貨物の関税評価額に基づいて計算されます。
輸入業者は、総コストを正確に見積もるために、通常、3つの基本的な手順に従います。
ステップ1:出荷タイプを理解する
EUの税関は、輸入品の価格に応じて異なる扱いをする。
150ユーロ未満(小型荷物/eコマース配送)
通常、関税はかかりません
輸入VATは引き続き適用されます
多くの場合、宅配業者またはプラットフォーム(例:IOSSシステム)によって取り扱われます。
150ユーロ以上(商業貨物)
完全な税関申告が必要です
関税と輸入付加価値税が適用されます
HSコードと関税評価額に基づく
この基準値は、関税が課されるかどうかに直接影響するため、重要です。
ステップ2:関税評価額を計算する
関税評価額は、EU税関が関税とVATの両方を計算するために使用する基準です。通常、これは CIF値、その含まれています:
製品コスト(商品価値)
国際配送料(中国からEUへ)
保険料(該当する場合)
簡単な言葉で: 関税評価額 = 商品価格 + 運賃 + 保険料
これは、輸入税が供給業者の請求書に基づいて計算されるだけでなく、輸送関連費用も含まれることを意味します。
ステップ3: 輸入関税を計算する
関税評価額が確定すると、HSコードと対応するEU関税率に基づいて輸入関税が計算されます。
輸入関税=関税評価額×HSコード別関税率
関税率は、EUのTARICシステムに基づく製品分類によって異なります。電子機器、衣料品、機械、家具など、製品によって関税率は大きく異なる場合があります。
ステップ4:輸入VATを計算する
関税が適用された後、輸入付加価値税は、関税額と関税の合計に基づいて計算されます。
輸入VAT = (関税評価額 + 輸入関税) × VAT率
付加価値税率はEU加盟国と仕向国によって異なり、EUにおける輸入付加価値税は、製品の取り扱いに応じて6%、12%、または25%となる。
これは、付加価値税が商品自体だけでなく、送料と関税を合わせた金額にも課税されることを意味します。
中国からヨーロッパへの一般的な関税率
中国からヨーロッパへ輸入されるすべての商品に対して、一律の固定関税率は存在しません。関税率はEUのTARICシステムによって決定され、製品の分類、材質、機能、およびHSコードによって異なります。
一般的に、EUの関税率は0%から約17%の範囲ですが、ほとんどの商業製品は特定のカテゴリーに基づいた税率範囲に分類されます。一部の商品は無税ですが、他の商品はより高い関税や追加の貿易措置の対象となる場合があり、EUは国内産業を保護するために特定の中国製品にアンチダンピング関税を課している場合があります。
輸入業者にとって、これらの料金は最初の 着陸費用 見積もり。最終的な税額は常に正確な値を使用して確認する必要があります。 HSコード.
家電製品および部品
電子製品は、特に完成品ではなく部品である場合、EUの税関では一般的に低関税または無関税の商品として分類される。
一般的な勤務レベル:
スマートフォン、ノートパソコン、半導体部品: 0%
LED照明製品: 3の% - 4.7%
光学機器(双眼鏡、レンズ): 4%の周りに
これらの製品は通常、特に複合用途部品や工業用部品の場合、正確なHS分類を必要とする。
アパレル、衣料品、繊維製品
繊維製品や衣料品は中国から最も頻繁に輸入される品目の一つであり、一般的に工業製品に比べて高い関税が課される。
一般的な勤務レベル:
Tシャツ、ジャケット、アウターウェア: 12%の周りに
下着: 12%の周りに
布製アクセサリー(スカーフ、織物): 8%の周りに
関税率は、生地の組成、衣服の構造、およびHS分類における生産区分に大きく左右されます。
履物
履物は、EUの関税分類において最も敏感な製品カテゴリーの一つです。関税率は、素材の種類や構造によって大きく異なります。
標準範囲:
合成素材のスポーツシューズ(ゴム/プラスチック製): 17%まで
テキスタイルアッパーシューズ(メッシュ/キャンバス): 16.9%まで
革靴とスニーカー: 5の% - 8%
材料のわずかな違いでも、HSコードや関税結果が異なる場合があります。
家庭用品、家具、一般消費財
多くの一般的な家庭用品やリスクの低い消費財は、EUへの輸入時に比較的低い、あるいは無税となっている。
一般的な勤務レベル:
子供のおもちゃ: 0%
家庭用家具: 0%
バッグ、バックパック、スーツケース: 3%の周りに
魔法瓶と保温・保冷機能付き飲料容器: 約6%– 7%
しかし、包装、材質構成、製品の機能などは、税関制度における分類に影響を与える可能性がある。
産業用製品、グリーンエネルギー製品、規制対象製品
工業製品やエネルギー関連製品は、貿易政策措置や技術規制のため、通関手続きにおいて特別な注意が必要となる場合が多い。
一般的な治療法:
太陽光パネルとソーラーガラス: 基本関税+アンチダンピング関税の可能性
鉄鋼製品: 貿易防衛措置の対象となる
電動自転車およびEV関連商品: 仕様によって異なります
これらのカテゴリーは多くの場合、技術文書の提出が求められ、追加の税関検査や規制当局の承認が必要となる場合があります。
主要ヨーロッパ諸国における輸入VAT率
中国からヨーロッパへ商品を輸入する際、輸入付加価値税(VAT)は通常、最も大きなコストの一つとなります。たとえ関税率が低い商品であっても、EU域内に入る際にはVATが課される場合があります。
付加価値税(VAT)は通常、関税評価額に税関手数料を加えた金額に基づいて計算されます。つまり、運賃や関税が高くなると、VATの金額も増える可能性があります。
一般的な標準VAT税率は以下のとおりです。
| 国 | 国コード | 標準輸入VAT率 |
|---|---|---|
| ドイツ | DE | 19% |
| フランス | FR | 20% |
| オランダ | NL | 21% |
| Italy | IT | 22% |
| スペイン | ES | 21% |
| ベルギー | BE | 21% |
| ポーランド | PL | 23% |
| イギリス | GB | 20% |
輸入付加価値税率はEU加盟国によって異なり、また時間とともに変更される可能性があります。一部の国では特定の商品に対して軽減税率を適用していますが、ほとんどの商業輸入品には標準税率が適用されます。
例: 関税とVATの計算方法
中国からヨーロッパへの輸入コストをよりよく理解するために、商業貨物の輸入に関する具体的な例を見てみましょう。 ドイツ.
発送詳細
製品:アパレル(織物製アウターウェア)
関税評価額(CIF):10,000ユーロ
HSコード別関税率:12%
目的地国:ドイツ
VAT率:19%
ステップ1:関税評価額(CIF)を計算する
関税評価額には、商品価格に加えて送料と保険料が含まれます。
関税評価額=10,000ユーロ
ステップ2: 輸入関税を計算する
関税はHSコード分類に基づいて適用されます。
輸入関税 = 10,000ユーロ × 12% = 1,200ユーロ
ステップ3:輸入VATを計算する
付加価値税は、関税評価額と輸入関税に基づいて計算されます。
VAT ベース = 10,000 ユーロ + 1,200 ユーロ = 11,200 ユーロ
輸入 VAT = 11,200 ユーロ × 19% = 2,128 ユーロ
ステップ4:輸入総額(税金のみ)
輸入税合計額 = 関税 + 付加価値税 = 1,200ユーロ + 2,128ユーロ = €3,328
総輸送費
総着地費用 = 10,000ユーロ + 3,328ユーロ = 13,328ユーロ
輸入申告および通関手続き
中国からヨーロッパへ出荷される貨物については、配送前に通関手続きが必要です。この手続きにより、輸入貨物がEUの規制に適合していること、および適用される税金が正しく課税されていることが保証されます。物品税の対象となる貨物については、消費前に物品税を納付する必要があります。
通関手続きにおいて、税関当局は輸入申告書に記載された貨物の詳細(製品情報、価格、原産地、輸送書類など)を確認します。そして、これらの情報に基づいて、関税や輸入付加価値税が適用されるかどうか、また追加検査が必要かどうかを判断します。
情報が不完全または矛盾している場合、税関は追加書類を要求したり、貨物を審査のために保留したりすることがあります。輸入者は、特別な製品制限やライセンスが適用される場合、法令遵守を確実にするために適切な税関手続きに従う必要があります。これにより、遅延や追加の取扱費用が発生する可能性があります。
標準輸入申告書は、以下の情報に基づいて作成されます。
輸入業者情報(EORI番号を含む)
購入者と販売者の情報
製品記述
数量と重量
申告関税評価額
輸送および保険の詳細
申告を裏付けるために、輸入業者は通常、商業送り状、梱包明細書、輸送書類(船荷証券または航空貨物運送状)などの書類を必要とします。製品によっては、原産地証明書、コンプライアンス報告書、輸入許可証などの追加書類が必要となる場合もあります。
EUに輸入する企業はEORI番号を取得する必要があります。EORI番号により、税関当局は輸入業者を特定し、貨物の通関手続きをより効率的に行うことができます。初めて輸入する企業は、到着時の遅延を避けるため、商品が中国を出発する前に登録を完了することをお勧めします。
インコタームズが輸入関税と付加価値税に与える影響
インコタームズ 契約条件は売主と買主の責任を明確にするものであり、関税や付加価値税を免除するものではありません。選択された契約条件によって、輸入通関手続き、関税・税金の支払い、到着後の配送手配を誰が行うかが決まります。
中国からヨーロッパへの輸入における一般的な貿易条件には以下が含まれる。 EXW, 本船渡し, CIF, DAP、およびDDP輸入とは、海外から商品を購入し、国内市場に持ち込むことを伴うため、合意されたインコタームズは、コスト管理と到着後の取り扱いの両方に大きな影響を与える可能性があります。
| インコターム | 輸入関税と付加価値税は通常誰が処理しますか? |
|---|---|
| EXW | 買い手 |
| 本船渡し | 買い手 |
| CIF | 買い手 |
| DAP | 購入者は到着時に支払います |
| DDP | 売主または運送業者 |
EXW条件では、買い手が供給業者の所在地から物流プロセスのほぼ全てを管理するため、実際には企業の購買担当者が輸入に関する責任を負うことが多い。FOB条件では、売り手が中国の輸出港まで商品を配送し、買い手は国際輸送、通関手続き、関税、VAT、および配送を担当する。DDP条件では、通常、売り手または運送業者が関税、VAT、および最終配送を管理する。
輸入業者は、予約前に、見積りに関税、付加価値税、通関手数料、現地配送料、その他の料金が含まれているかどうかを確認する必要があります。
よくある質問
中国からEUへの輸入には関税がかかりますか?
はい。中国からEUに輸入される商品は、関税、輸入付加価値税、通関手数料などの諸費用が課される場合があります。正確な金額は、HSコード、関税評価額、製品カテゴリー、EU域内の仕向国によって異なります。中国からヨーロッパに輸入されるすべての商品に適用される単一の関税はなく、税率は製品の種類と価格によって異なります。
中国からヨーロッパへの輸入関税はいくらですか?
税率は一律ではありません。一部の商品は関税が0%の場合もありますが、衣料品、履物、バッグ、繊維製品、および特定の規制対象品目にはより高い税率が適用される場合があります。正確な関税率はHSコードに基づいて確認する必要があります。
中国からヨーロッパへの輸入関税はどのように計算すればよいですか?
まず、商品価格、送料、保険料を合計して関税評価額を算出します。次に、その関税評価額に税率を掛けます。その後、関税評価額と関税に基づいて輸入付加価値税(VAT)を計算します。
中国からヨーロッパへ輸入する場合、EORI番号は必要ですか?
はい。EUに商品を輸入する企業は通常、EORI番号が必要です。EORI番号がないと、輸入申告と通関手続きが遅れる可能性があります。
DDP配送には関税と付加価値税が含まれていますか?
適切なDDP配送サービスには通常、通関手続き、輸入関税、VAT、最終配送が含まれます。ただし、低価格の見積もりの中にはVAT、遠隔地料金、検査関連費用が含まれていない場合があるため、輸入業者は必ず事前に詳細を確認する必要があります。
中国からヨーロッパへの輸入・輸送に関する関連ガイド
関連物流ガイド
この配送ガイドに関連する、貨物輸送、通関、輸入に関する役立つ情報源。
関連ガイド
EORI番号とは?中国からの輸入に必要か?
EORI番号の説明:中国からの輸入に必要ですか?検証済み・レビュー済み · 最終更新日:2026年7月 EORI番号は通常、次のような場合に必要となります...
ガイドを読む →
関連ガイド
中国からヨーロッパへ輸入する際の着地コストの計算方法
中国からヨーロッパへの輸入時の着地コストの計算方法 検証済み・レビュー済み · 最終更新日:2026年6月 中国からヨーロッパへの着地コスト...
ガイドを読む →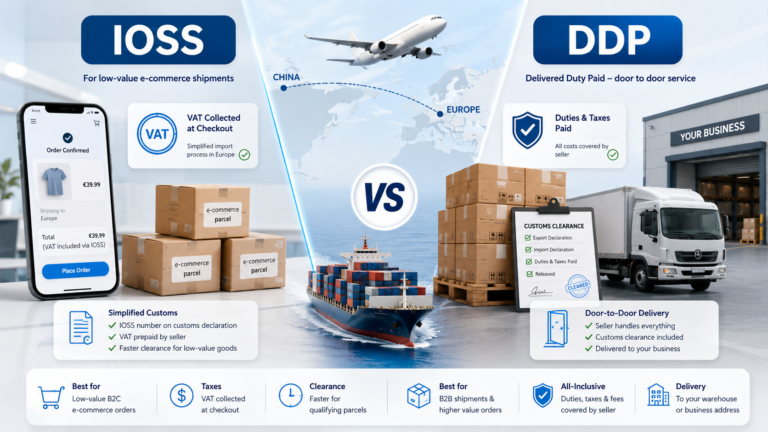
関連ガイド
IOSSとDDP:中国からヨーロッパへの輸送における違いとは?
中国からヨーロッパへの配送におけるIOSSとDDPを比較しましょう。eコマース販売者にとっての税金、関税、通関手続き、英国の規則、そしてドアツードア配送の仕組みについて学びましょう。
ガイドを読む →