ใบแจ้งหนี้การค้า เทียบกับ รายการบรรจุภัณฑ์ เทียบกับ ใบตราส่งสินค้า

ความแตกต่างระหว่างใบแจ้งหนี้การค้า รายการบรรจุภัณฑ์ และใบตราส่งสินค้า เป็นหัวข้อสำคัญสำหรับผู้นำเข้า ผู้ส่งออก ผู้ให้บริการขนส่งสินค้า และตัวแทนศุลกากรที่เกี่ยวข้องกับการขนส่งระหว่างประเทศ

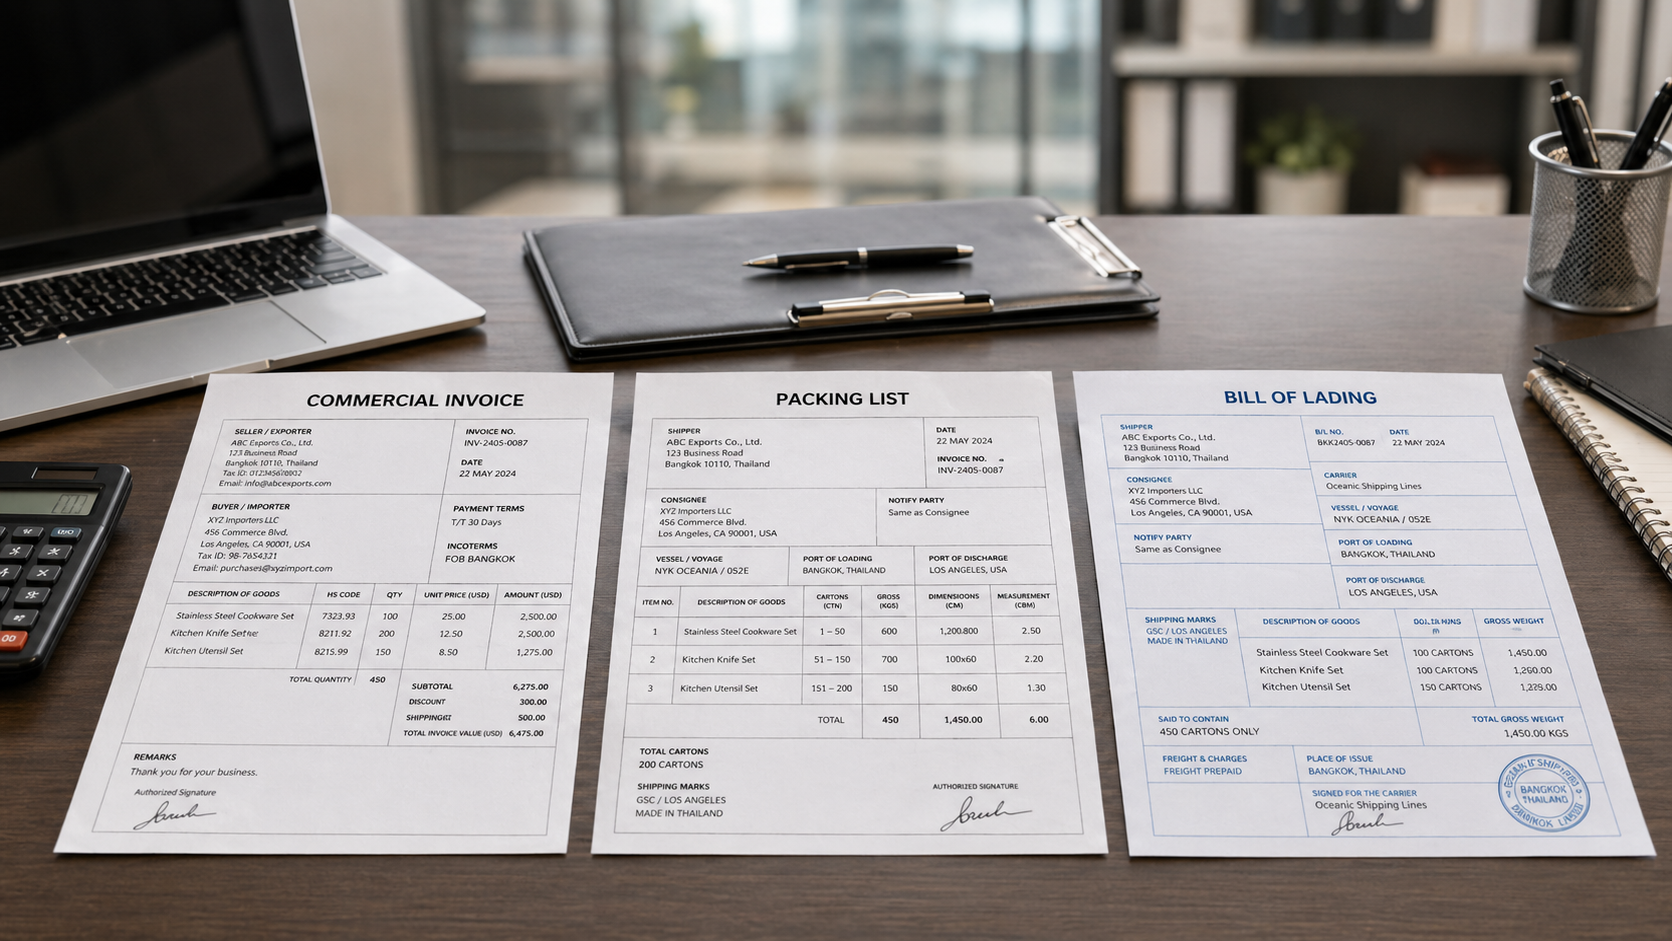
เอกสารการขนส่งทั้งสามฉบับนี้มักใช้สำหรับการขนส่งสินค้าเดียวกัน แต่มีวัตถุประสงค์ที่แตกต่างกัน ใบกำกับสินค้าแสดงมูลค่าและรายละเอียดการทำธุรกรรมของสินค้า รายการบรรจุภัณฑ์อธิบายวิธีการบรรจุสินค้า และใบตราส่งสินค้าเป็นการยืนยันการรับสินค้า รายละเอียดการขนส่ง และการควบคุมการปล่อยสินค้า

คู่มือนี้อธิบายถึงความแตกต่างที่สำคัญระหว่างใบแจ้งหนี้การค้า รายการบรรจุภัณฑ์ และใบตราส่งสินค้า รวมถึงบทบาทของเอกสารเหล่านี้ในกระบวนการศุลกากร การขนส่งสินค้า ความสอดคล้องของเอกสาร และการปล่อยสินค้าปลายทาง

ใบวางบิล

รายการบรรจุภัณฑ์

ใบเบิก

จัดการการขนส่งระหว่างประเทศมากกว่า 10,000 รายการ บริการขนส่งทางทะเล ทางอากาศ และ DDP ทั่วโลก ติดตามสถานะการจัดส่งและให้การสนับสนุนลูกค้าตลอด 24 ชั่วโมง

สารบัญ

ใบแจ้งหนี้การค้า เทียบกับ รายการบรรจุภัณฑ์ เทียบกับ ใบตราส่งสินค้า: เปรียบเทียบอย่างรวดเร็ว

ความแตกต่างหลักระหว่างใบแจ้งหนี้การค้า รายการบรรจุภัณฑ์ และใบตราส่งสินค้า นั้นง่ายมาก:

  • ใบแจ้งหนี้ทางการค้าจะระบุรายละเอียดเกี่ยวกับสินค้าที่ขายและมูลค่าของสินค้า

  • รายการบรรจุภัณฑ์จะอธิบายวิธีการบรรจุสินค้า

  • ใบตราส่งสินค้าจะอธิบายว่าใครเป็นผู้ควบคุมการขนส่งและวิธีการขนส่งสินค้าเป็นอย่างไร

เอกสารสิ่งที่มันแสดงออกโดยการใช้งานหลัก
ใบวางบิลมูลค่า รายละเอียดสินค้า ราคาต่อหน่วย รหัส HS และเงื่อนไขการชำระเงินผู้ขายหรือผู้ส่งออกการผ่านพิธีการศุลกากรและการคำนวณภาษีอากร
รายการบรรจุภัณฑ์กล่องกระดาษ พาเลท น้ำหนัก ขนาด ปริมาตร และเครื่องหมายการขนส่งผู้ขาย ผู้ส่งออก หรือผู้จัดจำหน่ายการตรวจสอบสินค้าและการจัดการขนส่งสินค้า
ใบเบิกผู้ส่งสินค้า ผู้รับสินค้า เส้นทาง หมายเลขตู้คอนเทนเนอร์ และวิธีการปล่อยสินค้าผู้ขนส่ง บริษัทเดินเรือ หรือตัวแทนขนส่งสินค้าใบรับสินค้า หลักฐานการขนส่ง และการปล่อยสินค้า

เอกสารทั้งสามฉบับนี้ไม่สามารถใช้แทนกันได้ ใบแจ้งหนี้ทางการค้าไม่สามารถใช้แทนใบตราส่งสินค้าได้ รายการบรรจุภัณฑ์ไม่สามารถใช้แทนใบแจ้งหนี้ทางการค้าได้ และใบตราส่งสินค้าไม่สามารถใช้แทนเอกสารศุลกากรโดยละเอียดได้

เหตุใดเอกสารการขนส่งทั้งสามฉบับนี้จึงมีความสำคัญในการค้าระหว่างประเทศ

เอกสารจัดส่ง เอกสารเหล่านี้ไม่ใช่แค่เอกสารทางด้านการบริหารเท่านั้น แต่ยังเชื่อมโยงผู้ซื้อ ผู้ขาย ผู้รับจัดการขนส่งสินค้า ตัวแทนศุลกากร ผู้ขนส่ง คลังสินค้า บริษัทขนส่ง และหน่วยงานศุลกากรเข้าด้วยกัน

ในธุรกิจโลจิสติกส์ระหว่างประเทศ แต่ละฝ่ายต่างพึ่งพาเอกสารเหล่านี้ด้วยเหตุผลที่แตกต่างกัน

เอกสารต่างๆ สนับสนุนกระบวนการพิธีการศุลกากรได้อย่างไร

พิธีการศุลกากร ขึ้นอยู่กับเอกสารที่ถูกต้องแม่นยำเป็นอย่างมาก เจ้าหน้าที่ศุลกากรอาจตรวจสอบใบแจ้งหนี้ทางการค้า รายการบรรจุภัณฑ์ และใบตราส่งสินค้าเพื่อยืนยัน:

  • สินค้าคืออะไร

  • สินค้าชิ้นนั้นมีมูลค่าเท่าไหร่

  • แหล่งที่มาของสินค้า

  • ใครเป็นผู้นำเข้าสินค้า

  • รหัส HS หรือรหัสระบบการจำแนกประเภทสินค้าใดที่ใช้ได้

  • การคำนวณภาษีศุลกากรและภาษีอื่นๆ ถูกต้องหรือไม่

  • ว่าเป็นไปตามข้อกำหนดการนำเข้าหรือไม่

หากข้อมูลไม่ครบถ้วนหรือไม่สอดคล้องกัน เจ้าหน้าที่ศุลกากรอาจขอให้แก้ไข ส่งเอกสารประกอบ หรือตรวจสอบสินค้าเพิ่มเติม

เอกสารต่างๆ สนับสนุนการขนส่งสินค้าและการปล่อยสินค้าอย่างไร

ผู้ให้บริการขนส่งสินค้าและบริษัทเดินเรือก็ต้องการเอกสารที่ถูกต้องแม่นยำเพื่อเคลื่อนย้ายสินค้าอย่างถูกต้องเช่นกัน

รายการบรรจุภัณฑ์ช่วยให้คู่ค้าด้านโลจิสติกส์เข้าใจขนาดสินค้า น้ำหนัก จำนวนบรรจุภัณฑ์ และข้อกำหนดในการบรรทุก ส่วนใบตราส่งสินค้าทำหน้าที่เป็นเอกสารการขนส่งและยืนยันการรับสินค้าหลังจากที่ผู้ขนส่งได้รับสินค้าแล้ว

ณ ท่าเรือปลายทาง ใบตราส่งสินค้าทางเรือหรือทางอากาศจะช่วยกำหนดว่าผู้รับสินค้าสามารถรับสินค้าได้หรือไม่ นี่คือเหตุผลว่าทำไมความถูกต้องของเอกสารจึงส่งผลกระทบไม่เพียงแค่การผ่านพิธีการศุลกากรเท่านั้น แต่ยังรวมถึงการส่งมอบสินค้าขั้นสุดท้ายและการควบคุมต้นทุนด้วย

ใบแจ้งหนี้ทางการค้าในธุรกิจขนส่งคืออะไร?

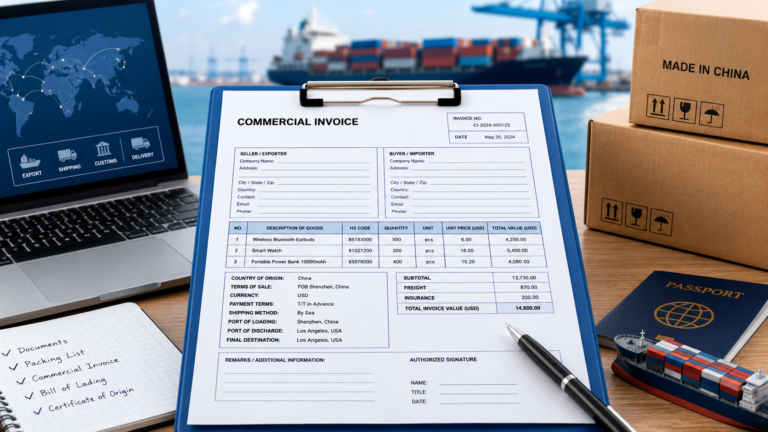
ใบกำกับสินค้า เป็นเอกสารศุลกากรและเอกสารทางการค้าที่ออกโดยผู้ขายหรือผู้ส่งออกให้กับผู้ซื้อหรือผู้นำเข้า โดยบันทึกธุรกรรมระหว่างประเทศที่เกิดขึ้นจริงระหว่างทั้งสองฝ่าย

ใบกำกับสินค้าจะแจ้งให้เจ้าหน้าที่ศุลกากรทราบว่าสินค้าคืออะไร มีมูลค่าเท่าใด ใครเป็นผู้ขาย ใครเป็นผู้ซื้อ และเงื่อนไขทางการค้าใดบ้างที่ใช้บังคับ

ข้อมูลสำคัญที่ระบุในใบแจ้งหนี้ทางการค้า

ใบกำกับสินค้าควรมีข้อมูลเพียงพอสำหรับการผ่านพิธีการศุลกากร การคำนวณภาษี และการตรวจสอบการชำระเงิน โดยปกติจะประกอบด้วยรายละเอียดสี่ประเภทดังนี้:

  • รายละเอียดการทำธุรกรรม: ผู้ขาย ผู้ซื้อ หมายเลขใบแจ้งหนี้ วันที่ออกใบแจ้งหนี้ สกุลเงิน และเงื่อนไขการชำระเงิน

  • รายละเอียดสินค้า: รายละเอียดสินค้า จำนวน ราคาต่อหน่วย มูลค่ารวมในใบแจ้งหนี้ รหัส HS และประเทศต้นกำเนิด

  • รายละเอียดการจัดส่ง: Incoterms, ท่าเรือต้นทาง, ประเทศปลายทาง และท่าเรือปลายทาง

  • รายละเอียดการตรวจสอบ: ประทับตราหรือลงลายมือชื่อบริษัทเมื่อจำเป็น

คำอธิบายสินค้าควรมีความเฉพาะเจาะจง คำอธิบายทั่วไป เช่น “ชิ้นส่วน” “อุปกรณ์เสริม” “ตัวอย่าง” หรือ “สินค้า” อาจทำให้เกิดความล่าช้าในการตรวจสอบของศุลกากร เนื่องจากเจ้าหน้าที่ศุลกากรจำเป็นต้องเข้าใจว่าสินค้าชิ้นนั้นคืออะไรกันแน่

เหตุใดหน่วยงานศุลกากรจึงต้องการใบกำกับสินค้าทางการค้า

หน่วยงานศุลกากรใช้ใบกำกับสินค้าเพื่อกำหนดมูลค่าสินค้าที่แจ้งต่อศุลกากร มูลค่าสินค้าดังกล่าวมีผลต่อภาษีศุลกากร ภาษีนำเข้า ภาษีอื่นๆ และค่าธรรมเนียมอื่นๆ ที่เกี่ยวข้องในประเทศปลายทาง

หากมูลค่าในใบแจ้งหนี้ดูต่ำเกินไปหรือไม่ตรงกับใบสั่งซื้อ บันทึกการชำระเงิน หรือมูลค่าสินค้าจริง เจ้าหน้าที่ศุลกากรอาจขอหลักฐานเพิ่มเติม ในบางกรณี พวกเขาอาจปรับมูลค่าศุลกากรหรือชะลอการจัดส่งเพื่อตรวจสอบเพิ่มเติม

สำหรับผู้นำเข้า ใบแจ้งหนี้ทางการค้ามีความสำคัญต่อการบัญชี การตรวจสอบการชำระเงิน บันทึกภาษี และการชำระเงินให้กับซัพพลายเออร์ด้วยเช่นกัน

รายการบรรจุภัณฑ์ในการขนส่งสินค้าคืออะไร?

รายการบรรจุภัณฑ์ เอกสารนี้เป็นเอกสารสนับสนุนการขนส่งที่แสดงให้เห็นถึงวิธีการบรรจุสินค้าในเชิงกายภาพ แทนที่จะเน้นที่มูลค่าในใบแจ้งหนี้หรือเงื่อนไขการชำระเงิน เอกสารนี้จะอธิบายโครงสร้างของสินค้า รวมถึงกล่อง พาเลท น้ำหนัก ขนาด ปริมาตร และเครื่องหมายการขนส่ง

ในการขนส่งระหว่างประเทศ รายการบรรจุภัณฑ์ช่วยให้ผู้ขนส่งสินค้า ตัวแทนศุลกากร คลังสินค้า เจ้าหน้าที่ศุลกากร และผู้ซื้อ ตรวจสอบสินค้าที่จัดส่งจริงได้ โดยเฉพาะอย่างยิ่งมีความสำคัญสำหรับการขนส่งสินค้าแบบไม่เต็มตู้คอนเทนเนอร์ (LCL) การขนส่งสินค้าแบบเต็มตู้คอนเทนเนอร์ (FCL) การขนส่งทางอากาศ การตรวจสอบศุลกากร การรับสินค้าที่คลังสินค้า และการส่งมอบสินค้าขั้นสุดท้าย

ข้อมูลสำคัญที่ควรระบุในรายการบรรจุภัณฑ์

รายการบรรจุภัณฑ์ควรอธิบายถึงวิธีการบรรจุสินค้าและปริมาณพื้นที่ที่สินค้าใช้ระหว่างการขนส่ง โดยปกติจะประกอบด้วยข้อมูลสามประเภทดังนี้:

  • รายละเอียดสินค้า: รายละเอียดสินค้า จำนวน จำนวนกล่อง จำนวนพาเลท และประเภทบรรจุภัณฑ์

  • รายละเอียดน้ำหนักและปริมาตร: น้ำหนักรวม น้ำหนักสุทธิ ขนาดกล่อง ขนาดพาเลท และปริมาตรทั้งหมด (CBM)

  • รายละเอียดการขนส่ง: เครื่องหมายการขนส่ง ข้อมูลการบรรจุตู้คอนเทนเนอร์ และหมายเหตุการจัดการพิเศษเมื่อจำเป็น

รายการบรรจุภัณฑ์ควรตรงกับใบแจ้งหนี้ทางการค้า แต่รายการบรรจุภัณฑ์จะให้ข้อมูลสินค้าที่ละเอียดกว่าสำหรับผู้ให้บริการขนส่งสินค้า คลังสินค้า ตัวแทนศุลกากร และเจ้าหน้าที่ศุลกากร

ตัวอย่างเช่น หากใบแจ้งหนี้ทางการค้าแสดงจำนวนไฟ LED 1,000 ดวง มูลค่ารวม 5,000 ดอลลาร์สหรัฐ รายการบรรจุภัณฑ์ควรแสดงวิธีการบรรจุสินค้า เช่น 50 กล่อง 2 พาเลท น้ำหนักรวม 680 กิโลกรัม และปริมาตร 3.2 ลูกบาศก์เมตร

เหตุใดผู้ให้บริการขนส่งสินค้าและคลังสินค้าจึงต้องการสิ่งนี้

บริษัทตัวแทนขนส่งสินค้าใช้รายการบรรจุภัณฑ์ในการคำนวณค่าขนส่ง ยืนยันปริมาณสินค้า จัดการเรื่องการรับสินค้า จองพื้นที่ และจัดทำแผนการขนถ่ายสินค้า

สำหรับการขนส่งทางอากาศ รายการบรรจุภัณฑ์จะช่วยคำนวณน้ำหนักที่คิดค่าบริการ สำหรับการขนส่งทางทะเล จะช่วยกำหนดปริมาตรและพื้นที่ในตู้คอนเทนเนอร์ สำหรับการขนส่งแบบ LCL (Less than Container Load) จะช่วยให้คลังสินค้าสามารถรวมสินค้าเข้ากับการขนส่งอื่นๆ ได้

นอกจากนี้ คลังสินค้ายังใช้รายการบรรจุภัณฑ์เพื่อตรวจสอบว่าสินค้าที่จัดส่งจริงตรงกับเอกสารหรือไม่ หากเจ้าหน้าที่ศุลกากรตรวจสอบสินค้า รายการบรรจุภัณฑ์จะช่วยให้พวกเขาสามารถค้นหากล่องหรือพาเลทที่ต้องการได้อย่างรวดเร็ว

ใบตราส่งสินค้าคืออะไร?

ใบตราส่งสินค้าเป็นเอกสารการขนส่งที่ออกโดยผู้ขนส่ง บริษัทเดินเรือ หรือตัวแทนขนส่งสินค้า หลังจากที่ได้รับสินค้าเพื่อการขนส่งแล้ว ในการขนส่งทางทะเล ใบตราส่งสินค้าจะยืนยันการรับสินค้า รายละเอียดการขนส่ง และการควบคุมการปล่อยสินค้า

ต่างจากใบแจ้งหนี้ทางการค้าตรงที่ไม่ได้เน้นมูลค่าของสินค้า และต่างจากรายการบรรจุภัณฑ์ตรงที่ไม่ได้แสดงรายละเอียดของกล่องหรือพาเลท บทบาทหลักของมันคือการพิสูจน์ว่าสินค้าได้รับการรับจากผู้ขนส่งแล้วและกำลังถูกขนส่งภายใต้เงื่อนไขการขนส่งที่ตกลงกันไว้

ข้อมูลสำคัญที่ระบุในใบตราส่งสินค้า

ใบตราส่งสินค้าควรแสดงรายละเอียดการขนส่งและการปล่อยสินค้าอย่างชัดเจน ข้อมูลที่สำคัญที่สุดมักประกอบด้วย:

  • ฝ่ายที่เกี่ยวข้อง: ผู้ส่งสินค้า ผู้รับสินค้า ผู้แจ้ง ผู้ขนส่ง หรือผู้จัดการขนส่งสินค้า

  • รายละเอียดการเดินทาง: ชื่อเรือ, หมายเลขเที่ยวเรือ, ท่าเรือต้นทาง, ท่าเรือปลายทาง และสถานที่ส่งมอบ

  • รายละเอียดสินค้า: รายละเอียดสินค้า จำนวนห่อ น้ำหนักรวม ขนาด หมายเลขตู้คอนเทนเนอร์ และหมายเลขซีล

  • รายละเอียดการเปิดตัว: เงื่อนไขการขนส่งสินค้า สถานะใบตราส่งสินค้าฉบับดั้งเดิม การปล่อยสินค้าทางโทรเลข หรือข้อมูลใบตราส่งสินค้าทางทะเล

ก่อนที่จะมีการออกใบตราส่งสินค้าฉบับสมบูรณ์ ผู้นำเข้าควรตรวจสอบร่างใบตราส่งสินค้าอย่างละเอียดถี่ถ้วน รายละเอียดผู้รับสินค้าที่ไม่ถูกต้อง ท่าเรือปลายทางที่ไม่ถูกต้อง หมายเลขตู้คอนเทนเนอร์ที่ไม่ถูกต้อง หมายเลขซีลที่ไม่ถูกต้อง หรือคำอธิบายสินค้าที่ไม่ชัดเจน อาจทำให้การปล่อยสินค้าล่าช้าได้

ใบตราส่งสินค้าต้นฉบับ, เอกสารปล่อยสินค้าทางโทรเลข และใบกำกับสินค้าทางทะเล

ใบตราส่งสินค้าฉบับจริงกำหนดให้ผู้รับสินค้าต้องแสดงหรือส่งมอบเอกสารต้นฉบับก่อนจึงจะสามารถรับสินค้าได้ วิธีนี้ช่วยให้การควบคุมเอกสารมีความเข้มงวดมากขึ้น แต่ก็อาจทำให้เกิดความล่าช้าได้หากเอกสารต้นฉบับสูญหายหรือมาถึงล่าช้า

การสั่งปล่อยสินค้าทางโทรสารช่วยให้สามารถปล่อยสินค้าได้โดยไม่ต้องแสดงใบตราส่งสินค้าตัวจริงที่ปลายทาง ฝั่งต้นทางจะยืนยันว่าได้รับใบตราส่งสินค้าตัวจริงแล้ว และตัวแทนปลายทางจะปล่อยสินค้าตามคำสั่งปล่อยสินค้าที่ได้รับ

ใบตราส่งสินค้าทางทะเลมักใช้ในกรณีที่ไม่จำเป็นต้องมีการควบคุมเอกสารแสดงกรรมสิทธิ์ ซึ่งช่วยให้การปล่อยสินค้าเร็วขึ้น เนื่องจากผู้รับสินค้าไม่จำเป็นต้องส่งมอบใบตราส่งสินค้าฉบับจริง

สำหรับการขนส่งทางอากาศ เอกสารการขนส่งหลักมักจะเป็นใบตราส่งสินค้าทางอากาศ ใบตราส่งสินค้าทางอากาศยืนยันว่าผู้ขนส่งระหว่างประเทศได้รับสินค้าแล้ว แต่โดยปกติแล้วจะไม่ใช้เป็นเอกสารแสดงกรรมสิทธิ์เหมือนกับใบตราส่งสินค้าทางทะเลบางประเภท

เอกสารเหล่านี้ทำงานร่วมกันอย่างไรในกระบวนการจัดส่งสินค้า

เอกสารทั้งสามฉบับนี้ทำงานร่วมกันในขั้นตอนต่างๆ ของกระบวนการขนส่งสินค้า

พวกเขาไม่กล่าวซ้ำข้อมูลเดิม แต่จะอธิบายการขนส่งสินค้าระหว่างประเทศเดียวกันจากมุมมองที่แตกต่างกัน เช่น มูลค่าการทำธุรกรรม รายละเอียดการบรรจุ และการควบคุมการขนส่ง

ก่อนการจัดส่งสินค้า

ก่อนที่สินค้าจะออกจากคลังสินค้าของผู้จำหน่าย ผู้ขายมักจะจัดเตรียมใบแจ้งหนี้การค้าและรายการบรรจุภัณฑ์ไว้ก่อน

ผู้ให้บริการขนส่งสินค้าจะใช้เอกสารเหล่านี้ในการจัดเตรียมการรับสินค้า ตรวจสอบรายละเอียดสินค้า จองการขนส่ง ยืนยันจำนวนสินค้า และจัดเตรียมใบสำแดงการส่งออก

ในขั้นตอนนี้ ผู้ให้บริการขนส่งสินค้าอาจตรวจสอบสิ่งต่อไปนี้:

  • คำอธิบายผลิตภัณฑ์

  • รหัส HS

  • น้ำหนักสุทธิ

  • น้ำหนักสุทธิ

  • CBM

  • จำนวนกล่องหรือพาเลท

  • ประเทศปลายทาง

  • พอร์ตปลายทาง

  • ข้อกำหนดการจัดการพิเศษ

หากใบแจ้งหนี้การค้าหรือรายการบรรจุภัณฑ์ไม่สมบูรณ์ การจัดส่งอาจล่าช้าก่อนการโหลดสินค้า

ระหว่างพิธีการศุลกากร

เมื่อสินค้ามาถึงประเทศปลายทาง ตัวแทนศุลกากรโดยทั่วไปจะใช้ใบแจ้งหนี้การค้า รายการบรรจุภัณฑ์ และใบตราส่งสินค้าทางเรือหรือทางอากาศ เพื่อเตรียมเอกสารยื่นต่อศุลกากร

ใบกำกับสินค้าช่วยในการคำนวณมูลค่าสินค้าและภาษีศุลกากร รายการบรรจุภัณฑ์ช่วยในการตรวจสอบสินค้า ใบตราส่งสินค้าช่วยในการยืนยันการขนส่ง

เจ้าหน้าที่ศุลกากรอาจเปรียบเทียบเอกสารทั้งสามฉบับเพื่อยืนยันว่าสินค้าที่แจ้งไว้ตรงกับสินค้าที่จัดส่งจริง

การปล่อยสินค้า ณ ปลายทาง

หลังจากผ่านพิธีการศุลกากรแล้ว ผู้รับสินค้ายังคงต้องรับสินค้าจากผู้ขนส่ง ท่าเรือ คลังสินค้า หรือตัวแทนปลายทางอีกครั้ง

สำหรับการขนส่งทางทะเล สถานะการปล่อยใบตราส่งสินค้ามีความสำคัญอย่างยิ่ง สินค้าอาจต้องการใบตราส่งสินค้าต้นฉบับ การปล่อยสินค้าทางโทรเลข หรือการปล่อยสินค้าตามใบกำกับสินค้าทางทะเล

จากนั้นคลังสินค้าหรือผู้รับสินค้าสามารถใช้รายการบรรจุภัณฑ์เพื่อตรวจสอบว่าสินค้าทั้งหมดมาถึงอย่างถูกต้องหรือไม่

ด้วยเหตุนี้ การผ่านพิธีการศุลกากรและการปล่อยสินค้าจึงมีความเกี่ยวข้องกัน แต่ไม่ใช่สิ่งเดียวกัน

ใบแจ้งหนี้การค้า เทียบกับ รายการบรรจุภัณฑ์ เทียบกับ ใบตราส่งสินค้า - บริการขนส่งสินค้าของบริษัทโลจิสติกส์จีน

การผ่านพิธีการศุลกากรกับการปล่อยสินค้า: ต้องใช้เอกสารใด?

ผู้นำเข้าหลายรายสับสนระหว่างพิธีการศุลกากรกับการปล่อยสินค้า ทั้งสองอย่างมีความเกี่ยวข้องกัน แต่เป็นกระบวนการที่แตกต่างกัน

การผ่านพิธีการศุลกากร คือการแจ้งรายการสินค้าต่อเจ้าหน้าที่ศุลกากร ส่วนการปล่อยสินค้า คือการขออนุญาตรับสินค้าจากผู้ขนส่ง คลังสินค้า หรือท่าเรือ

เอกสารที่จำเป็นสำหรับการผ่านพิธีการศุลกากร

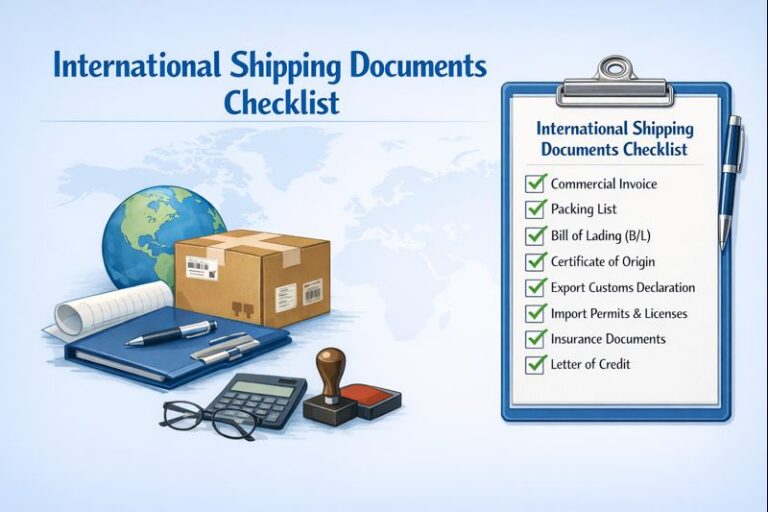
ในการผ่านพิธีการศุลกากร ตัวแทนศุลกากรอาจร้องขอสิ่งต่อไปนี้:

  • ใบวางบิล

  • รายการบรรจุภัณฑ์

  • ใบตราส่งหรือใบตราส่งสินค้าทางอากาศ

  • แจ้งให้ทราบล่วงหน้ามาถึง

  • ใบรับรองแหล่งกำเนิด

  • ใบอนุญาตนำเข้า (ถ้ามี)

  • ใบรับรองผลิตภัณฑ์ (ถ้ามี)

  • ใบสั่งซื้อสินค้า (ถ้าจำเป็น)

  • เอกสารประกันภัย (ถ้ามี)

  • พันธบัตรศุลกากรเมื่อจำเป็น

  • เอกสารประกอบอื่นๆ ตามระเบียบการนำเข้า

โดยปกติแล้ว ใบกำกับสินค้าเป็นเอกสารที่สำคัญที่สุดสำหรับการผ่านพิธีการศุลกากร เนื่องจากแสดงรายละเอียดสินค้า ราคาต่อหน่วย มูลค่าใบแจ้งหนี้ รหัส HS เงื่อนไขการชำระเงิน และประเทศต้นกำเนิด

เอกสารที่จำเป็นสำหรับการปล่อยสินค้า

สำหรับการปล่อยสินค้า ใบตราส่งสินค้ามักเป็นเอกสารสำคัญในการขนส่งทางทะเล

ขึ้นอยู่กับวิธีการปล่อยสินค้า ผู้รับสินค้าอาจต้องเตรียมเอกสารดังต่อไปนี้:

  • ใบตราส่งสินค้าฉบับดั้งเดิม

  • การยืนยันการปล่อยเทเล็กซ์

  • ใบตราส่งสินค้าทางทะเล

  • คำแนะนำการเผยแพร่ร่างกฎหมายของสภาผู้แทนราษฎร

  • การยืนยันการปล่อยบิลหลัก

  • ใบสั่งส่งมอบสินค้าจากตัวแทนปลายทาง

สำหรับการขนส่งทางอากาศ ใบตราส่งสินค้าทางอากาศเป็นเอกสารการขนส่งหลัก และการปล่อยสินค้าขึ้นอยู่กับการผ่านพิธีการศุลกากร การจัดการของสายการบิน ขั้นตอนของตัวแทนปลายทาง และการตรวจสอบผู้รับสินค้า

เหตุใดการผ่านพิธีการศุลกากรจึงไม่ได้หมายความว่าสินค้าจะถูกปล่อยลงสู่ทะเลเสมอไป

สินค้าอาจผ่านพิธีการศุลกากรแล้ว แต่ยังอาจไม่ได้รับการปล่อยตัว

เหตุการณ์นี้อาจเกิดขึ้นได้เมื่อไม่ได้ส่งมอบใบตราส่งสินค้าฉบับจริง ไม่ได้ยืนยันการปล่อยสินค้าทางโทรสาร ข้อมูลผู้รับสินค้าไม่ถูกต้อง หรือค่าธรรมเนียมปลายทางยังไม่ชำระ

สำหรับผู้นำเข้า ความแตกต่างนี้มีความสำคัญ การผ่านพิธีการศุลกากรอย่างราบรื่นไม่ได้หมายความว่าสินค้าพร้อมสำหรับการรับไปโดยอัตโนมัติ

ข้อผิดพลาดด้านเอกสารที่พบบ่อยซึ่งทำให้เกิดความล่าช้าทางศุลกากร

ความล่าช้าด้านศุลกากรส่วนใหญ่ไม่ได้เกิดจากเส้นทางการขนส่งเอง แต่เกิดจากเอกสารที่ไม่ชัดเจนหรือไม่สอดคล้องกัน ใบแจ้งหนี้ทางการค้า รายการบรรจุภัณฑ์ และใบตราส่งสินค้าต้องถูกต้องแม่นยำก่อนที่สินค้าจะออกจากประเทศต้นทาง

ข้อผิดพลาดในใบแจ้งหนี้ทางการค้า

ใบกำกับสินค้าเป็นหลักฐานสำคัญในการคำนวณมูลค่าสินค้าและภาษีศุลกากร ดังนั้นจึงมักเกิดข้อผิดพลาดในเรื่องราคา เงื่อนไขทางการค้า และรายละเอียดสินค้า

ข้อผิดพลาดทั่วไป ได้แก่ :

  • ราคาต่อหน่วยหรือมูลค่าในใบแจ้งหนี้ไม่ถูกต้อง: ราคาต่อหน่วย ปริมาณ และมูลค่ารวมของใบแจ้งหนี้ไม่ตรงกัน

  • Incoterms ขาดหายหรือไม่ชัดเจน: ข้อตกลงและเงื่อนไข เช่น FOB, CIF, DAP หรือ DDP ขาดหายไปหรือไม่สอดคล้องกัน

  • คำอธิบายสินค้าไม่ชัดเจน: คำอธิบายเช่น “ของขวัญ” “ฮาร์ดแวร์” “ชิ้นส่วน” หรือ “อุปกรณ์เสริม” ไม่ได้อธิบายถึงวัสดุ การใช้งาน หรือประเภทของผลิตภัณฑ์

  • รหัส HS ไม่ถูกต้อง: รหัส HS ที่ระบุไว้ไม่ตรงกับสินค้าจริง

  • ข้อมูลผู้ซื้อหรือผู้ขายไม่ตรงกัน: ชื่อบริษัท ที่อยู่ หรือรายละเอียดการชำระเงินไม่ตรงกับเอกสารทางการค้าอื่นๆ

ใบแจ้งหนี้ทางการค้าที่ชัดเจนจะช่วยให้เจ้าหน้าที่ศุลกากรเข้าใจว่าสินค้าคืออะไร มีมูลค่าเท่าใด และอาจต้องเสียภาษีนำเข้าใดบ้าง

ข้อผิดพลาดในการจัดทำรายการสิ่งของที่ต้องบรรจุ

รายการบรรจุภัณฑ์ใช้เพื่อตรวจสอบสินค้าจริง ข้อผิดพลาดมักเกิดขึ้นกับน้ำหนัก จำนวนบรรจุภัณฑ์ ขนาด และเครื่องหมายการขนส่ง

ข้อผิดพลาดทั่วไป ได้แก่ :

  • น้ำหนักรวมและน้ำหนักสุทธิสลับกัน: น้ำหนักสุทธิสูงกว่าน้ำหนักรวม หรือน้ำหนักไม่ตรงกับสินค้าจริง

  • กล่องกระดาษกับพาเลทนั้นดูจะสับสนกัน: รายการบรรจุภัณฑ์แสดงจำนวนสินค้าเป็นพาเลท ในขณะที่ใบสำแดงศุลกากรหรือใบตราส่งสินค้าแสดงจำนวนสินค้าเป็นกล่อง

  • ปริมาณบรรจุภัณฑ์ไม่สม่ำเสมอ: จำนวนกล่อง พาเลท หรือชิ้น ไม่ตรงกับใบแจ้งหนี้หรือการจัดส่งจริง

  • ข้อมูลขนาดหรือปริมาตร (CBM) หายไป: ผู้ให้บริการขนส่งสินค้าและคลังสินค้าไม่สามารถยืนยันปริมาณสินค้าได้อย่างแม่นยำ

  • เครื่องหมายการจัดส่งไม่ชัดเจนหรือแตกต่างกัน: เครื่องหมายบนรายการบรรจุภัณฑ์ไม่ตรงกับเครื่องหมายบนกล่องบรรจุภัณฑ์ด้านนอก

รายการบรรจุภัณฑ์ที่ดีควรทำให้เจ้าหน้าที่ศุลกากร คลังสินค้า และผู้ขนส่งสินค้า สามารถระบุและตรวจสอบสินค้าได้อย่างง่ายดาย

ข้อผิดพลาดในใบตราส่งสินค้า

ใบตราส่งสินค้าควบคุมการขนส่งและการปล่อยสินค้า ดังนั้นข้อผิดพลาดอาจก่อให้เกิดปัญหาอย่างร้ายแรงที่ท่าเรือปลายทาง

ข้อผิดพลาดทั่วไป ได้แก่ :

  • ข้อมูลผู้รับสินค้าไม่ถูกต้อง: แม้แต่การสะกดชื่อผู้รับสินค้าผิดเพียงเล็กน้อยก็อาจทำให้การปล่อยสินค้าล่าช้าได้

  • แจ้งฝ่ายผิด: ตัวแทนปลายทางหรือบริษัทขนส่งอาจไม่สามารถติดต่อบุคคลที่เกี่ยวข้องได้หลังจากสินค้ามาถึงแล้ว

  • พอร์ตปลายทางไม่ถูกต้อง: สินค้าอาจถูกจัดส่ง ปล่อย หรือแจ้งข้อมูลไม่ถูกต้อง

  • หมายเลขภาชนะหรือหมายเลขซีลไม่ถูกต้อง: อาจจำเป็นต้องแก้ไขข้อมูลการจัดส่งก่อนผ่านพิธีการศุลกากรหรือปล่อยสินค้า

  • ยังไม่ยืนยันวิธีการปล่อยข้อมูล: การขนส่งสินค้าอาจถูกระงับไว้หากเอกสารต้นฉบับ เช่น ใบตราส่งสินค้าทางเรือ ใบปล่อยสินค้าทางโทรเลข หรือข้อตกลงการขนส่งทางทะเลไม่ชัดเจน

ก่อนที่จะออกใบตราส่งสินค้าฉบับสมบูรณ์ ผู้นำเข้าควรตรวจสอบร่างเอกสารอย่างละเอียดถี่ถ้วนเสมอ เมื่อออกเอกสารไปแล้ว การแก้ไขอาจใช้เวลานานและก่อให้เกิดค่าใช้จ่ายเพิ่มเติม

รายการตรวจสอบสำหรับผู้นำเข้าก่อนการจัดส่ง

ก่อนที่สินค้าจะออกจากคลังสินค้าของผู้จำหน่าย ผู้นำเข้าควรตรวจสอบรายละเอียดต่างๆ ที่อาจส่งผลต่อการผ่านพิธีการศุลกากร การควบคุมต้นทุน และการปล่อยสินค้า การตรวจสอบเพียงเล็กน้อยก่อนการจัดส่งสามารถป้องกันปัญหาต่างๆ ที่เกิดขึ้นหลังจากสินค้ามาถึงได้

ตรวจสอบข้อกำหนดการนำเข้า

ใบแจ้งหนี้การค้า รายการบรรจุภัณฑ์ และใบตราส่งสินค้า ควรระบุข้อมูลที่สอดคล้องกัน ชื่อสินค้า ปริมาณ น้ำหนัก ผู้รับสินค้า และรายละเอียดปลายทางต้องไม่ขัดแย้งกัน

รายละเอียดสำคัญที่ควรตรวจสอบ ได้แก่:

  • ใบวางบิล: มูลค่าใบแจ้งหนี้ ราคาต่อหน่วย เงื่อนไขการชำระเงิน Incoterms รหัส HS และประเทศต้นกำเนิด

  • บรรจุรายการ: จำนวนกล่อง จำนวนพาเลท น้ำหนักรวม ขนาด ปริมาตร (CBM) และเครื่องหมายการจัดส่ง

  • ใบเบิก: ผู้ส่งสินค้า ผู้รับสินค้า ท่าเรือปลายทาง หมายเลขตู้คอนเทนเนอร์ หมายเลขซีล และวิธีการปล่อยสินค้า

หากรายละเอียดเหล่านี้ไม่ตรงกัน การผ่านพิธีการศุลกากรหรือการปล่อยสินค้าอาจล่าช้าได้

ตรวจสอบเอกสารหลักทั้งสามฉบับ

เริ่มต้นด้วยรายละเอียดการปฏิบัติตามข้อกำหนดพื้นฐาน รหัส HS รายละเอียดสินค้า วัสดุ การใช้งาน และประเทศต้นกำเนิด ควรมีความชัดเจนก่อนทำการจองการขนส่ง

สำหรับสินค้าที่อยู่ภายใต้การควบคุม อาจต้องใช้เอกสารเพิ่มเติม โดยเฉพาะอย่างยิ่งสำหรับ:

  • แบตเตอรี่ และ อิเล็กทรอนิกส์

  • สารเคมีหรือของเหลว

  • ผลิตภัณฑ์ที่สัมผัสกับอาหาร

  • สินค้าแบรนด์

  • ผลิตภัณฑ์ทางการแพทย์หรือที่เกี่ยวข้องกับความปลอดภัย

การตรวจสอบข้อกำหนดเหล่านี้ล่วงหน้าจะช่วยหลีกเลี่ยงความล่าช้าของศุลกากรและการขอเอกสารเพิ่มเติมที่ไม่คาดคิด

ยืนยันเงื่อนไขการค้า (Incoterms) และความรับผิดชอบด้านต้นทุน

ผู้นำเข้าควรตรวจสอบว่าใครเป็นผู้รับผิดชอบค่าขนส่ง ประกันรวมถึงพิธีการศุลกากร ภาษีนำเข้า ค่าธรรมเนียมปลายทาง และการส่งมอบขั้นสุดท้าย

เรื่องนี้มีความสำคัญอย่างยิ่งภายใต้เงื่อนไข FOB, CIF, DAP, DDU และ DDP ซึ่งผู้ซื้อและผู้ขายอาจเข้าใจผิดว่าใครควรเป็นผู้รับผิดชอบค่าใช้จ่ายในแต่ละส่วนของกระบวนการขนส่ง

ขอหลักฐานการบรรจุและการขนส่ง

ก่อนรับสินค้าหรือขนถ่ายสินค้า โปรดสอบถามผู้จำหน่ายเพื่อยืนยันรายละเอียดการบรรจุขั้นสุดท้าย ซึ่งควรรวมถึงจำนวนกล่อง จำนวนพาเลท น้ำหนักรวม ขนาด เครื่องหมายการขนส่ง และภาพถ่ายสินค้า

สำหรับการขนส่งสินค้าทางเรือโดยใช้ตู้คอนเทนเนอร์ ภาพถ่ายการบรรทุกสินค้า หมายเลขตู้คอนเทนเนอร์ และหมายเลขซีลก็มีประโยชน์เช่นกัน สำหรับพาเลทไม้หรือลังไม้ ให้ตรวจสอบว่าจำเป็นต้องมีเครื่องหมาย IPPC หรือเครื่องหมายการรมยาหรือไม่

ร่วมงานกับพันธมิตรด้านโลจิสติกส์ที่เหมาะสม

บริษัทขนส่งสินค้าที่เชื่อถือได้ หรือตัวแทนศุลกากรสามารถตรวจสอบเอกสารก่อนการส่งสินค้าและระบุปัญหาได้ตั้งแต่เนิ่นๆ

พวกเขาสามารถช่วยตรวจสอบว่ารหัส HS เหมาะสมหรือไม่ รายละเอียดสินค้าชัดเจนหรือไม่ เอกสารการขนส่งหลักทั้งสามฉบับตรงกันหรือไม่ และอาจต้องใช้เอกสารนำเข้าเพิ่มเติมหรือไม่

การแก้ไขปัญหาเอกสารก่อนการขนส่งสินค้าทำได้ง่ายกว่าการแก้ไขหลังจากสินค้ามาถึงแล้วมาก

คำถามที่พบบ่อย (FAQs)